Рейтинг банков России по размеру активов в 2026 году
Ключевые факты
• 192,97 трлн ₽ — совокупные активы банковского сектора на 1 октября 2026 года. За месяц +0,74%, за год +9,7% (+17,1 трлн ₽), с начала года +5,1%.
• Рост без ширины: активы увеличились у 141 банка, сократились у 154. Системно значимые банки выросли на 1,05% за месяц, остальные 284 банка в сумме потеряли 1,21%.
• На Сбербанк приходится 36,2% рынка. Год назад доля составляла 35,3%: концентрация на лидере продолжает расти.
• Озон Банк впервые превысил 1 трлн ₽ нетто-активов (+88% за год) и поднялся на 17-е место. Дистанционные банки — самый быстрорастущий сегмент: +68% за год.
• БМ-Банк сократился на 279 млрд ₽ (−15,7%) за месяц — второй месяц двузначного падения подряд, за год −30,5%. Банк опустился с 11-го на 13-е место.
• Олигополия усиливается: ТОП-5 банков контролируют 74,8% всех активов банковского сектора, ТОП-10 — 86,2%, ТОП-50 — 96,9%.
Рейтинг ТОП-20 по активам за девять месяцев 2026 года
Верхняя часть рейтинга в сентябре почти не менялась по составу, но изменилась по внутреннему распределению средств. Сбербанк увеличил отрыв: 69,8 трлн ₽ и 36,2% рынка — максимальная доля лидера за весь период наблюдений. ВТБ укрепил вторую позицию (37,1 трлн ₽). Газпромбанк остался третьим, несмотря на символическое сокращение за месяц (−0,2%). Единственная перестановка в десятке произошла ещё в августе — ДОМ.РФ обошёл МКБ, — и в сентябре она закрепилась: разрыв между ними вырос до 520 млрд ₽ в пользу финансового института развития в жилищной сфере.
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка |
| 1 | ПАО Сбербанк | 69 802,4 | +1,4% | +12,5% | 36,17 |
| 2 | Банк ВТБ (ПАО) | 37 082,9 | +0,9% | +11,6% | 19,22 |
| 3 | Банк ГПБ (АО) | 17 984,4 | -0,2% | +3,6% | 9,32 |
| 4 | АО "АЛЬФА-БАНК" | 13 866,2 | +1,2% | +22,5% | 7,19 |
| 5 | АО "Россельхозбанк" | 5 541,1 | +2,5% | -12,9% | 2,87 |
| 6 | АО "ТБанк" | 5 465,0 | -0,7% | +6,2% | 2,83 |
| 7 | АО "БАНК ДОМ.РФ" | 5 304,1 | +5,2% | +34,4% | 2,75 |
| 8 | ПАО "МОСКОВСКИЙ КРЕДИТНЫЙ БАНК" | 4 783,8 | -0,6% | -15,5% | 2,48 |
| 9 | ПАО "Совкомбанк" | 4 274,4 | +0,6% | +1,2% | 2,22 |
| 10 | АО "Райффайзенбанк" | 2 151,2 | +0,5% | +5,8% | 1,11 |
| 11 | АО АКБ "НОВИКОМБАНК" | 1 623,0 | -0,5% | +57,0% | 0,84 |
| 12 | АО "АБ "РОССИЯ" | 1 499,6 | -2,9% | +17,6% | 0,78 |
| 13 | АО "БМ-Банк" | 1 495,7 | -15,7% | -30,5% | 0,78 |
| 14 | ПАО "Банк "Санкт-Петербург" | 1 427,9 | +1,1% | +5,7% | 0,74 |
| 15 | АО "РенКап Банк" | 1 371,5 | -0,1% | +21,9% | 0,71 |
| 16 | ПАО «АК БАРС» БАНК | 1 140,3 | -2,3% | +1,0% | 0,59 |
| 17 | ООО "ОЗОН Банк" | 1 004,4 | +0,7% | +88,4% | 0,52 |
| 18 | АО "ОТП Банк" | 993,7 | +4,7% | +37,2% | 0,51 |
| 19 | ПАО "БАНК УРАЛСИБ" | 830,7 | +2,1% | -2,4% | 0,43 |
| 20 | ПАО "МТС-Банк" | 744,6 | -1,4% | -5,5% | 0,39 |
Таблица 1. Топ-20 банков по нетто-активам на 1 октября 2026 года. «За месяц» — к 1 сентября 2026-го, «за год» — к 1 октября 2025-го. Источник: расчёт ЕвроКредит.ру по форме 0409101.
Во второй десятке заметны два движения в противоположные стороны. Новикомбанк, выросший за год на 57% (лучший результат в топ-20 после Озон Банка), в сентябре слегка скорректировался (−0,5%), но удержал 11-ю позицию. Озон Банк впервые в истории превысил триллион рублей активов и за год почти удвоил баланс (+88,4%) — экосистемные банки маркетплейсов остаются самым быстрорастущим сегментом рынка.
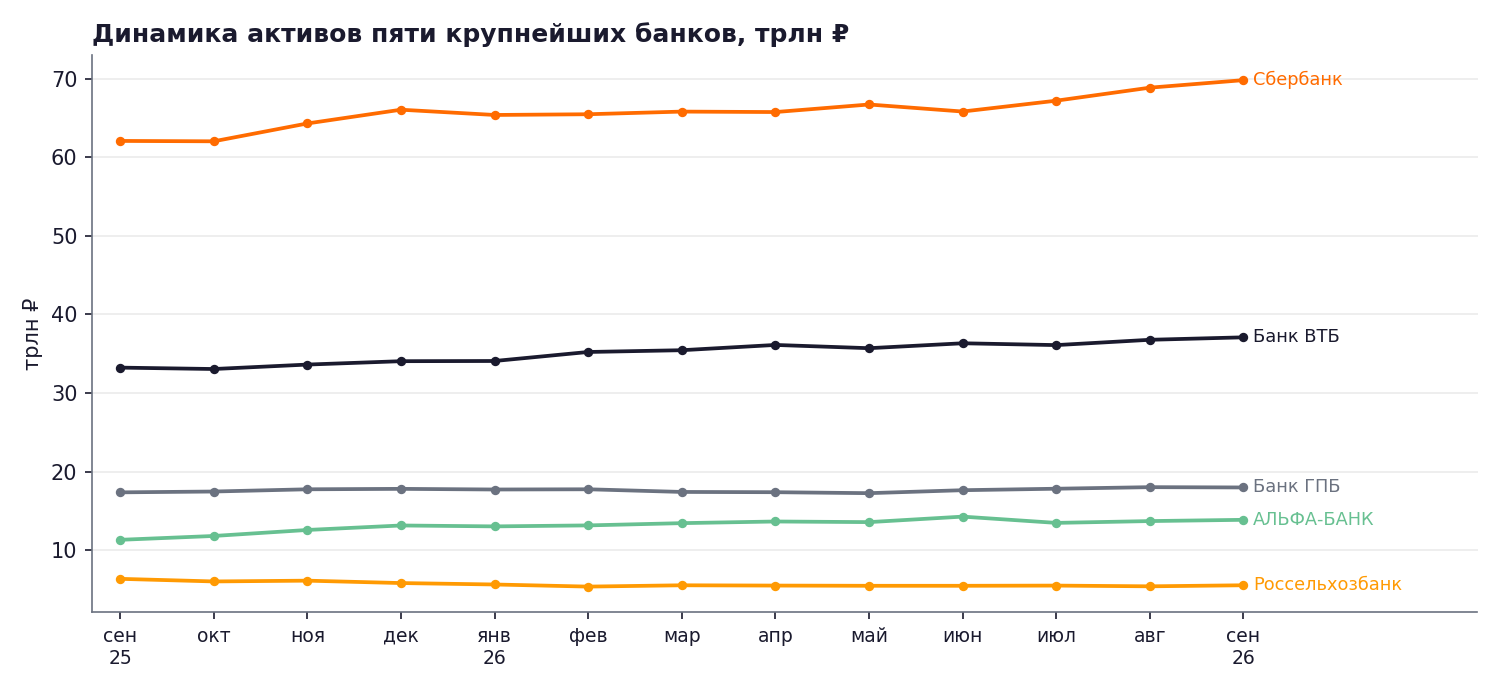 Рис. 1. Динамика активов пяти крупнейших банков, сентябрь 2025 — сентябрь 2026 года, трлн ₽. Источник: расчёт ЕвроКредит.ру по форме 0409101.
Рейтинг банков с самыми крупными активами 2026 года по сегментам рынка
Мы разделили 295 банков рейтинга на шесть сегментов: системно значимые (по перечню Банка России от 7 октября 2026 года), дистанционные экосистемные банки, крупные региональные (головной офис не в Москве, присутствие не более чем в 10 субъектах РФ), мелкие региональные (тот же критерий, остальные банки), столичные (зарегистрированы в Москве и имеют офисы только в Москве) и прочие московские и межрегиональные банки. География присутствия определена по данным о подразделениях из справочника Банка России.
| Сегмент | Банков | Активы, млрд ₽ | Динамика за месяц | Динамика за год | Доля, % |
| Системно значимые (11 из 12) | 11 | 166 930,4 | +1,1% | +9,8% | 86,51 |
| Дистанционные | 6 | 2 130,8 | +1,1% | +68,0% | 1,10 |
| Крупные региональные (топ-30) | 30 | 4 274,9 | +1,9% | +7,9% | 2,22 |
| Мелкие региональные | 118 | 853,3 | -2,9% | +3,1% | 0,44 |
| Столичные (офисы только в Москве) | 43 | 2 333,9 | -2,8% | +9,5% | 1,21 |
| Региональные с широкой сетью | 15 | 4 735,8 | -1,1% | +7,5% | 2,45 |
| Прочие московские | 72 | 11 710,2 | -2,3% | +4,4% | 6,07 |
Таблица 2. Сводная динамика активов по сегментам на 1 октября 2026 года.
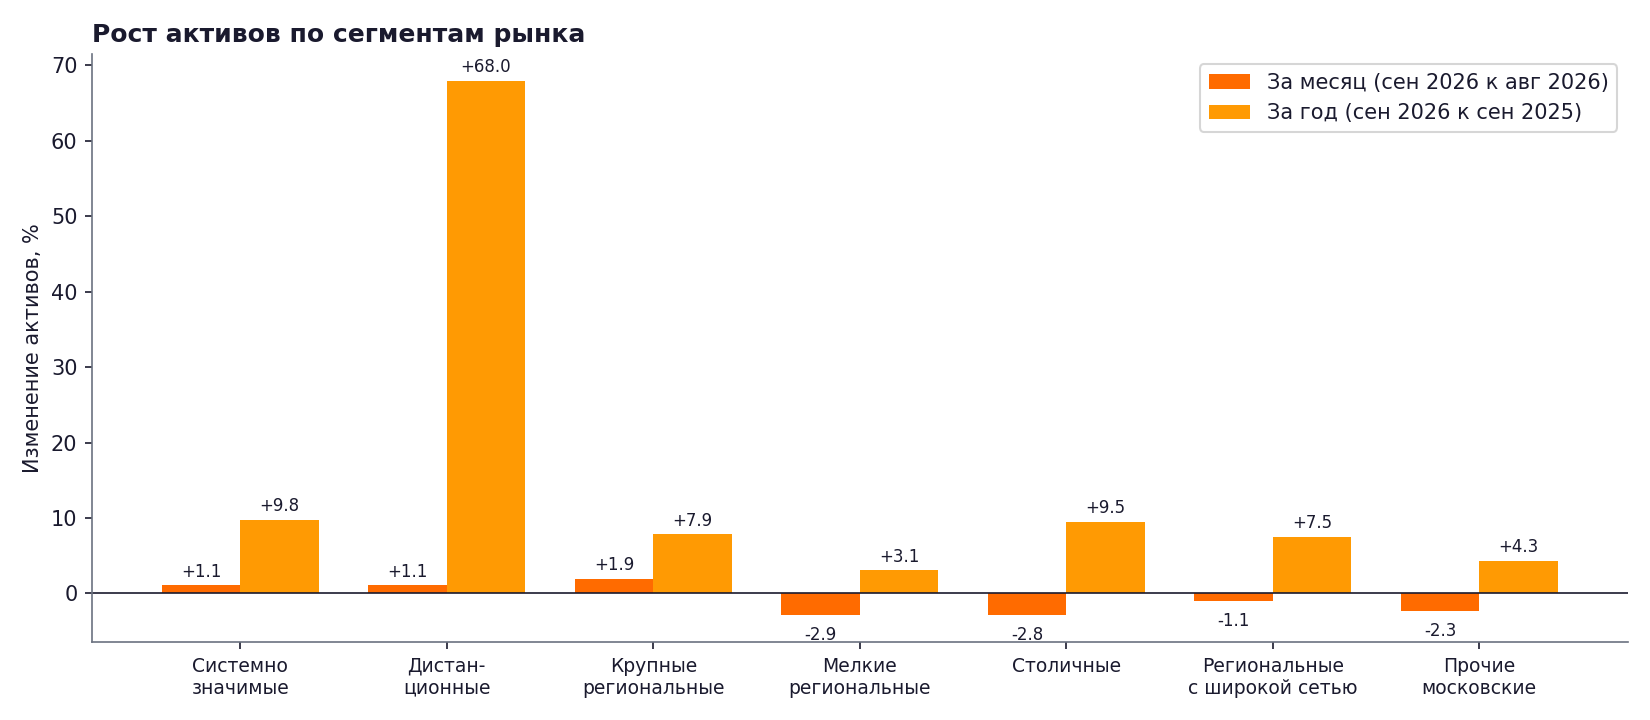 Рис. 2. Изменение активов по сегментам за месяц и за год, %.
Системно значимые банки
Одиннадцать системно значимых банков, раскрывающих детальную отчётность (ПСБ публикует форму 101 в сокращённом виде и в расчёт не входит), увеличили активы в сентябре на 1,05% — до 166,93 трлн ₽, или 86,5% всего рынка. Годовой рост группы +9,8% почти в точности совпадает с рыночным: системно значимые не отбирают долю у сектора в целом, но внутри группы перераспределение заметное. Выше рыночного темпа растут ДОМ.РФ (+34,4% за год), Альфа-Банк (+22,5%), Сбербанк (+12,5%) и ВТБ (+11,6%). Сокращаются МКБ (−15,5%), Россельхозбанк (−12,9%) и ЮниКредит Банк (−7,2%): последний продолжает планомерное сворачивание бизнеса в России.
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка, % |
| 1 | ПАО Сбербанк | 69 802,4 | +1,4% | +12,5% | 36,17 |
| 2 | Банк ВТБ (ПАО) | 37 082,9 | +0,9% | +11,6% | 19,22 |
| 3 | Банк ГПБ (АО) | 17 984,4 | -0,2% | +3,6% | 9,32 |
| 4 | АО "АЛЬФА-БАНК" | 13 866,2 | +1,2% | +22,5% | 7,19 |
| 5 | АО "Россельхозбанк" | 5 541,1 | +2,5% | -12,9% | 2,87 |
| 6 | АО "ТБанк" | 5 465,0 | -0,7% | +6,2% | 2,83 |
| 7 | АО "БАНК ДОМ.РФ" | 5 304,1 | +5,2% | +34,4% | 2,75 |
| 8 | ПАО "МОСКОВСКИЙ КРЕДИТНЫЙ БАНК" | 4 783,8 | -0,6% | -15,5% | 2,48 |
| 9 | ПАО "Совкомбанк" | 4 274,4 | +0,6% | +1,2% | 2,22 |
| 10 | АО "Райффайзенбанк" | 2 151,2 | +0,5% | +5,8% | 1,11 |
| 22 | АО ЮниКредит Банк | 675,1 | -3,2% | -7,2% | 0,35 |
| Итого по сегменту (11 банков) | 166 930,4 | +1,1% | +9,8% | 86,51 |
Таблица 3. Системно значимые банки по активам на 1 октября 2026 года. ПСБ (рег. № 3251) входит в перечень Банка России, но публикует отчётность в сокращённом виде и в таблицу не включён. Полная таблица сегмента — в отдельном файле «Сегментные рейтинги нетто-активов» (ссылка под таблицей на сайте).
«Статус системно значимого не означает одинаковую динамику: ДОМ.РФ прибавляет треть баланса за год, а два банка из той же дюжины сокращаются двузначными темпами. Системная значимость — это гарантия стабильности, а не гарантия роста. Для вкладчиков разница может иметь практическое значение: банк, который сокращает баланс, охотнее платит за пассивы, и именно в этой группе сейчас самые интересные ставки среди крупных игроков.»
Дмитрий Синдеев
CEO ЕвроКредит.ру
Дистанционные банки
Шесть дистанционных и экосистемных банков — Озон Банк, Яндекс Банк, Банк Точка, ВБ Банк, Модульбанк и Свой Банк — контролируют уже 2,13 трлн ₽ активов. За год сегмент вырос на 68%, прирост в абсолюте (+862 млрд ₽) сопоставим с приростом Газпромбанка (+624 млрд ₽). Драйверы — связка с маркетплейсами и платёжными экосистемами: Озон Банк +88,4% за год, ВБ Банк +124%, Яндекс Банк +98,7%. В сентябре сегмент прибавил 1,05%, но лидерская группа впервые показала признаки насыщения: ВБ Банк и Свой Банк завершили месяц в небольшом минусе.
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка, % |
| 17 | ООО "ОЗОН Банк" | 1 004,4 | +0,7% | +88,4% | 0,52 |
| 24 | АО "Яндекс Банк" | 476,9 | +2,5% | +98,7% | 0,25 |
| 26 | ООО "Банк Точка" | 376,6 | +1,5% | +10,6% | 0,20 |
| 39 | ООО "ВБ Банк" | 208,2 | -0,9% | +124,0% | 0,11 |
| 103 | АО КБ "Модульбанк" | 41,1 | +0,7% | -8,2% | 0,02 |
| 128 | АО "Свой Банк" | 23,6 | -1,5% | +37,8% | 0,01 |
| Итого по сегменту (6 банков) | 2 130,8 | +1,1% | +68,0% | н/д |
Таблица 4. Дистанционные банки по активам на 1 октября 2026 года. Полная таблица сегмента — в отдельном файле «Сегментные рейтинги нетто-активов» (ссылка под таблицей на сайте).
Крупные региональные банки
В группу включены 30 крупнейших банков с головным офисом за пределами Москвы и физическим присутствием не более чем в 10 субъектах РФ. Совокупные активы группы — 4,27 трлн ₽, динамика лучше рынка: +1,93% за месяц и +7,9% за год. Безусловный лидер сегмента — Банк «Санкт-Петербург» (1,43 трлн ₽, 14-е место общего рейтинга), который больше следующих трёх региональных банков вместе взятых. Из заметных историй: Банк «Аверс» продолжил восстановление (+4,5% за месяц, +36,7% за год), уверенно растут Примсоцбанк, Газэнергобанк и Меткомбанк. В минусе за год Кубань Кредит (−8,2%) и СНГБ (−2,8%).
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка, % |
| 14 | ПАО "Банк "Санкт-Петербург" | 1 427,9 | +1,1% | +5,7% | 0,74 |
| 29 | АО Банк "Аверс" | 323,7 | +4,5% | +36,7% | 0,17 |
| 36 | АО "Авто Финанс Банк" | 220,8 | +4,1% | +15,4% | 0,11 |
| 38 | КБ "Кубань Кредит" ООО | 211,8 | -0,3% | -8,2% | 0,11 |
| 42 | ПАО СКБ Приморья «Примсоцбанк» | 190,2 | +3,2% | +13,7% | 0,10 |
| 44 | АО "Газэнергобанк" | 184,6 | +6,1% | +22,5% | 0,10 |
| 46 | ПАО "МЕТКОМБАНК" | 157,5 | +3,7% | +21,3% | 0,08 |
| 47 | ПАО КБ «Центр-инвест» | 154,2 | +0,4% | +3,2% | 0,08 |
| 48 | Банк «Левобережный» (ПАО) | 153,3 | +1,0% | +2,8% | 0,08 |
| 54 | АО БАНК "СНГБ" | 121,6 | +6,3% | -2,8% | 0,06 |
| Итого по сегменту (30 банков) | 4 274,9 | +1,9% | +7,9% | н/д |
Таблица 5. Десять крупнейших региональных банков по активам на 1 октября 2026 года (из 30 банков сегмента). Полная таблица сегмента — в отдельном файле «Сегментные рейтинги нетто-активов» (ссылка под таблицей на сайте).
Мелкие региональные банки
Самый многочисленный и самый проблемный сегмент: 118 банков с совокупными активами 853 млрд ₽ — меньше, чем у одного Озон Банка. В сентябре группа потеряла 2,89%: активы сократились у 70 банков из 118. За год сегмент прибавил лишь 3,1% — втрое меньше рынка. Мелкий региональный банк в 2026 году работает в самой жёсткой конкурентной конфигурации: за вклады приходится бороться с федеральными игроками, раздающими ставку через приложение, а кредитный спрос в домашнем регионе ограничен. Результат предсказуем: сегмент консолидируется, и его доля в секторе (0,44%) продолжит снижаться.
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка, % |
| 122 | АО КБ «Урал ФД» | 26,7 | -1,7% | -1,8% | 0,01 |
| 123 | Банк "ТРАСТ" (ПАО) | 24,4 | -5,7% | -55,1% | 0,01 |
| 124 | ПАО «АКИБАНК» | 24,4 | -24,7% | +8,7% | 0,01 |
| 127 | АКБ «Энергобанк» (АО) | 23,8 | -0,7% | -6,0% | 0,01 |
| 129 | АО "Тольяттихимбанк" | 22,4 | +0,2% | +3,6% | 0,01 |
| Итого по сегменту (118 банков) | 853,3 | -2,9% | +3,1% | н/д |
Таблица 6. Пять крупнейших банков сегмента мелких региональных банков. Крупнейший банк сегмента занимает лишь 122-е место общего рейтинга. Полная таблица сегмента (118 банков) — в отдельном файле «Сегментные рейтинги нетто-активов» (ссылка под таблицей на сайте).
«118 мелких региональных банков суммарно весят меньше одного банка маркетплейса — это самая наглядная цифра сентября. При этом ниша не обречена: выживают игроки с узкой специализацией и лояльной локальной клиентурой. Но общий тренд необратим — регулятор целенаправленно очищает поле, а экономика филиального бизнеса против мелкого банка. Мы ожидаем, что через два-три года этот сегмент уменьшится до 70–80 организаций, а освободившиеся вклады перетекут прежде всего к федеральным и дистанционным игрокам.»
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Столичные банки
Группа из 43 банков, зарегистрированных в Москве и не имеющих офисов за пределами города, совокупно удерживает 2,33 трлн ₽ активов. Это преимущественно «дочки» иностранных банков и узкоспециализированные игроки: крупнейший в сегменте — Дж.П. Морган Банк Интернешнл (510 млрд ₽), далее Росэксимбанк, Чайна Констракшн Банк и Денизбанк Москва. В сентябре сегмент сократился на 2,8%: ключевой вклад внесли Моснарбанк (−28,3% за месяц после волатильного года, хотя за год он всё ещё в плюсе на 39,6%) и ИНГ Банк Евразия (−10,3%). Годовая динамика +9,5% обманчиво хороша: она сформирована азиатскими и турецкими «дочками» (Денизбанк +41,6%, Чайна Констракшн +29,0%), тогда как европейские банки системно сокращают российские балансы — ИНГ −17,6% за год.
| № | Банк | Активы, млрд ₽ | За месяц | За год | Доля рынка, % |
| 23 | КБ "Дж.П. Морган Банк Интернешнл" (ООО) | 510,2 | -1,3% | +16,8% | 0,26 |
| 34 | АО РОСЭКСИМБАНК | 242,3 | -6,1% | -13,4% | 0,13 |
| 49 | ООО "Чайна Констракшн Банк" | 151,1 | -0,8% | +29,0% | 0,08 |
| 52 | АО "Денизбанк Москва" | 136,8 | +0,9% | +41,6% | 0,07 |
| 56 | "Коммерческий Индо Банк" ООО | 112,6 | -6,5% | -1,5% | 0,06 |
| 58 | АО "СМБСР Банк" | 109,1 | +0,2% | +4,8% | 0,06 |
| 68 | ИНГ БАНК (ЕВРАЗИЯ) АО | 80,9 | -10,3% | -17,6% | 0,04 |
| 71 | АО "ИШБАНК" | 77,9 | +4,5% | +13,3% | 0,04 |
| 73 | АО АКБ «МОСНАРБАНК» | 72,7 | -28,3% | +39,6% | 0,04 |
| 76 | ООО "КЭБ ЭйчЭнБи Банк" | 68,1 | -3,6% | -5,0% | 0,04 |
| Итого по сегменту (43 банка) | 2 333,9 | -2,8% | +9,5% | н/д |
Таблица 7. Десять крупнейших столичных банков по активам на 1 октября 2026 года. Полная таблица сегмента — в отдельном файле «Сегментные рейтинги нетто-активов» (ссылка под таблицей на сайте).
Другие подборки
Межрегиональные сетевые банки (15 банков с головным офисом вне Москвы и присутствием более чем в 10 субъектах) — АБ «Россия», Ак Барс, Уралсиб, АТБ, УБРиР, Синара и другие — в сентябре сократились на 1,05%. Отдельно отметим новичков 2026 года: Банк Элемент (рег. № 3574, 3,6 млрд ₽) и Резорт Банк (рег. № 3575, 1,4 млрд ₽) начали публиковать отчётность в третьем квартале и впервые попали в рейтинг — на 232-е и 274-е места соответственно.
«Средний сегмент — от 20-го до 100-го места — сейчас самый интересный для наблюдения. Здесь встречаются банки с годовым ростом выше 30–40%: Новикомбанк, ОТП, НРБанк, Кредит Европа. Это организации, нашедшие нишу между федеральным масштабом и локальной специализацией — оборонные расчёты, проектное финансирование, ритейл-партнёрства. Предполагаем, что из этого слоя выйдут новые члены первой двадцатки в ближайшие два года.»
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Динамика активов банков за 12 месяцев
За двенадцать месяцев активы банков выросли на 9,7% — с 175,88 до 192,97 трлн ₽. Первое полугодие 2026 года сектор фактически стоял на месте (+0,2% к началу года по состоянию на 1 апреля), второй квартал дал +1,75%, а третий — уже +3,08%. Ускорение во втором полугодии связано с циклом смягчения денежно-кредитной политики: снижение ключевой ставки постепенно оживляет кредитование, а банки перекладывают ликвидность из коротких инструментов в кредитный портфель.
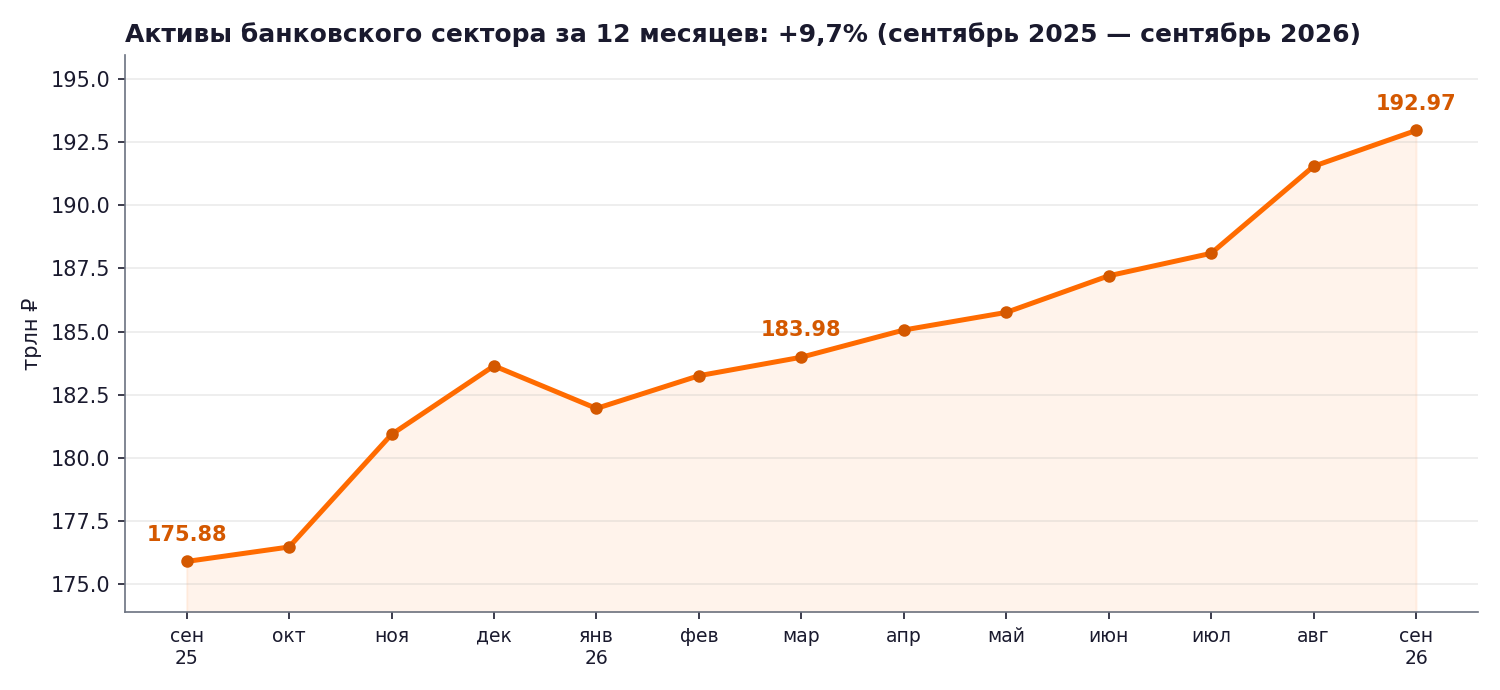 Рис. 3. Совокупные активы банковского сектора по месяцам, трлн ₽ (данные формы 0409101 на первое число следующего месяца). Источник: расчёт ЕвроКредит.ру.
На годовом горизонте растут 171 банк из 293, по которым доступна сопоставимая отчётность, падают 122. Но распределение прироста ещё более концентрированное, чем помесячное: из +17,1 трлн ₽ годового прироста сектора на Сбербанк приходится +7,7 трлн ₽, на ВТБ — +3,9 трлн ₽, на Альфа-Банк — +2,5 трлн ₽. Три банка дали более 80% прироста всего рынка. Среди крупных игроков год заметно не удался у МКБ (−15,5%) и Россельхозбанка (−12,9%): первый сокращает баланс после периода агрессивного роста и формирования резервов, второй восстанавливался большую часть года и лишь в сентябре показал уверенный плюс +2,5% за месяц.
Отдельного внимания заслуживает ДОМ.РФ: +34,4% за год и +5,2% за сентябрь — самый быстрый рост среди системно значимых. Институт развития наращивает баланс за счёт программ жилищного финансирования и уже уверенно закрепился на 7-й строке, вплотную приблизившись к ТБанку: разрыв с шестой позицией сократился до 161 млрд ₽. Если темпы сохранятся, перестановка в середине первой десятки — вопрос ближайших месяцев.
«Годовые цифры удобно читать в два слоя. Первый — системно значимые: они прибавили 9,8% и удержали долю рынка около 86,5%. Второй — остальной сектор: +9,3% за год при падении в сентябре. То есть средний банк ещё растёт в годовом выражении, но уже проигрывает гонку за фондирование крупным игрокам.»
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Общие тенденции рынка
Сентябрьский прирост в 1,42 трлн ₽ почти полностью сформировали пять банков: Сбербанк (+958 млрд ₽), ВТБ (+313 млрд ₽), ДОМ.РФ (+261 млрд ₽), Альфа-Банк (+160 млрд ₽) и Россельхозбанк (+134 млрд ₽). Их суммарный прирост — около 1,83 трлн ₽ — с избытком перекрыл совокупный прирост сектора: остальные 290 банков в сумме сократили активы примерно на 0,4 трлн ₽. Рынок растёт «вглубь», а не «вширь» — капитал и фондирование концентрируются у игроков с самым дешёвым доступом к пассивам.
Характер месяца хорошо виден по счёту растущих и падающих: 141 против 154. При этом в августе, напомним, сектор прибавил 1,83% — лучший месячный результат за год наблюдений. Августовский рывок был отчасти техническим (закрытие квартала, налоговые периоды и связанные с ними потоки по счетам), поэтому сентябрьское замедление до +0,74% выглядит естественной нормализацией, а не разворотом тренда. Тренд подтверждается и годовой базой: +9,7% к сентябрю 2025 года.
Главное негативное событие месяца — продолжение сокращения БМ-Банка: −279 млрд ₽ за сентябрь после потери почти 483 млрд ₽ в августе. За два месяца банк уменьшил активы более чем на треть и откатился с 11-го на 13-е место. Сопоставимых по масштабу одномесячных сокращений в верхней части рейтинга больше не было: у остальных крупных банков движения укладываются в ±3%.
Причину столь резких изменений стоит искать не в оттоке средств клиентов, а в трансформации стратегии группы ВТБ. Изначально БМ-Банк планировали напрямую присоединить к материнскому банку, но планы пришлось скорректировать из-за последствий судебного разбирательства в Лондоне. Речь идёт о споре по субординированным еврооблигациям банка «ФК Открытие» (их правопреемником выступает БМ-Банк) на сумму 500 млн долларов. Проигрыш дела заставил ВТБ отказаться от фронтального присоединения — чтобы не переносить риски на международную инфраструктуру группы. В октябре 2026 года банк объявил, что финансовое оздоровление БМ-Банка завершено по обновлённой схеме: на 30 сентября ВТБ полностью вернул депозит АСВ (около 300 млрд ₽), полученный на санацию, — именно эта перестройка заметно отразилась на структуре баланса.
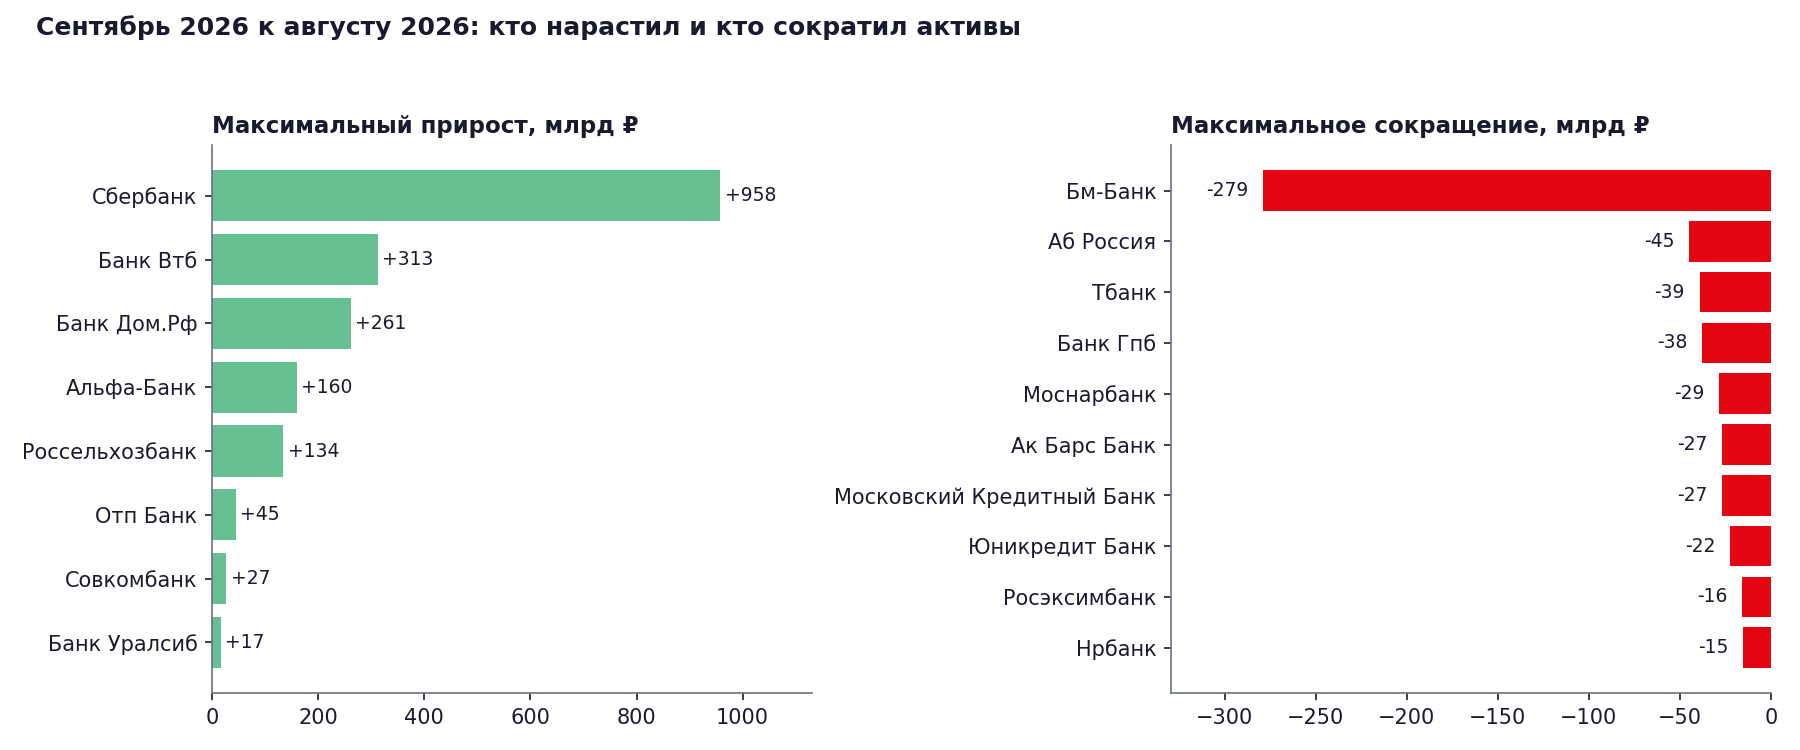 Рис. 4. Банки с максимальным абсолютным изменением активов в сентябре 2026 года, млрд ₽. Источник: расчёт ЕвроКредит.ру по форме 0409101.
«Прошедший месяц подтвердил то, что мы наблюдаем с середины года: рынок растёт за счёт пяти-шести крупнейших банков, а половина сектора балансы сокращает. Для клиента это не угроза, а сигнал к избирательности: у лидеров избыточная ликвидность превращается в умеренные ставки по вкладам, а в среднем сегменте банки, наоборот, вынуждены конкурировать за пассивы доходностью. Разрыв условий между верхом и низом рейтинга сейчас максимальный за год.»
Дмитрий Синдеев
CEO ЕвроКредит.ру
Что ожидать от следующих месяцев
Рынок сейчас балансирует на стыке трёх ключевых факторов. Первый — сможет ли сектор удержать положительную динамику при падающем среднем сегменте: сентябрь показал, что запас роста у лидеров ещё есть, но «отрицательный вклад» остальных 284 банков увеличивается. Вторая — поведение БМ-Банка после двух месяцев сокращения на треть баланса: остановка падения после завершения санации или новый пересмотр стратегии ВТБ в отношении БМ-Банка определит судьбу 13-й строки и баланс сил внутри первой и второй десятки. Третья — сезонность ноября-декабря: бюджетные и корпоративные потоки конца года традиционно раздувают балансы, и ноябрьские данные покажут, вложились ли банки в этот рост заранее.
«Наш базовый сценарий на конец года: банковский сектор закроет 2026-й с приростом активов около 6–7% к январю, при этом число банков с сокращающимся балансом превысит половину списка. Цифровых банков ожидает перераспределение пассивов и остатков на счетах после октябрьских сбоев в работе сервисов в результате ударов по ЦОД и рост операционных расходов и капзатрат.»
Дмитрий Синдеев
CEO ЕвроКредит.ру
Методология и источники данных
Анализируемый период: сентябрь 2025 — сентябрь 2026 года (отчётные даты формы 0409101 с 01.10.2025 по 01.10.2026).
Источники данных:
- Отчётность кредитных организаций на сайте ЦБ РФ по форме 101 (данные оборотной ведомости по счетам бухгалтерского учёта).
- Сведения о структурных подразделениях кредитных организаций на сайте ЦБ РФ.
- Информация Банка России от 07.10.2026 «Банк России утвердил перечень системно значимых кредитных организаций».
Выборка: в выборку попали все банки, раскрывающие отчётность в полном объёме. Из расчёта исключены 6 кредитных организаций: ПСБ, Банк ВБРР и АКБ «Пересвет» — из-за сокращённой формы 0409101 (недостаточно данных для группировки активов); Бэнк оф Чайна, АйСиБиСи и АО МОСОБЛБАНК — воспользовались правом не раскрывать данные. ПСБ (системно значимый банк) в рейтинге отмечен как «н/д», что несколько занижает оценку сегмента.
Ключевой показатель — исходящие остатки по балансовым счетам (раздел А формы 0409101).
Порядок формирования рейтинга — по убыванию размера активов, рассчитанных в соответствии с Методикой расчёта нетто-активов.