Рейтинг банков по размеру капитала в 2026 году
Совокупный капитал сектора достиг 22,49 трлн ₽ — максимума за историю наблюдений. За сентябрь +314 млрд ₽ (+1,4%), с начала года +1 852 млрд ₽ (+9,0%).
Ключевые факты
- На 1 октября 2026 года совокупный капитал 297 российских банков составил 22,49 трлн ₽ — рекордное значение за всю историю наблюдений.
- За сентябрь сектор прибавил 314 млрд ₽ (+1,4%), с начала года — 1 852 млрд ₽ (+9,0%).
- С начала года капитал вырос у 187 банков (63% выборки), снизился у 108.
- Сбербанк удерживает 36,6% совокупного капитала сектора; на топ-5 банков приходится 65,6%, на топ-10 — 78,8%.
- Три банка — Сбербанк, Промсвязьбанк и ВТБ — обеспечили 59% прироста капитала сектора с начала года.
- Промсвязьбанк показал максимальные темпы роста среди крупнейших банков: +49,6% с начала года (+363 млрд ₽), в том числе +10,3% за сентябрь.
- Медианное значение норматива достаточности капитала Н1.0 — 31,96% при нормативном минимуме 8%; ниже норматива из банков с положительным капиталом остаётся только Газэнергобанк (6,43%).
- Единственное снижение капитала сектора в 2026 году произошло в августе (−671 млрд ₽) и было вызвано дивидендными выплатами Сбербанка (−771 млрд ₽).
ТОП-20 банков по размеру капитала
Первое место с большим отрывом удерживает Сбербанк: 8,22 трлн ₽ собственных средств — это 36,6% капитала всего банковского сектора и больше, чем совокупный капитал банков со второго по седьмое место. За сентябрь капитал банка вырос на 131,2 млрд ₽ (+1,6%), с начала года — на 524 млрд ₽ (+6,8%).
Главное событие сентября в группе преследователей — рывок Промсвязьбанка: +102,2 млрд ₽ за месяц (+10,3%), капитал достиг 1,09 трлн ₽. С начала года ПСБ нарастил капитал на 49,6% — максимальные темпы среди крупнейших банков страны. Отставание от четвёртой строки (Альфа-Банк) сократилось до 194 млрд ₽.
Т-Банк (+17,6% с начала года) укрепил шестое место. Райффайзенбанк (692,6 млрд ₽) сохраняет седьмую строку и рекордный среди крупных банков запас достаточности капитала — Н1.0 равен 50,8%. Единственный участник первой двадцатки, чей капитал снизился с начала года, — БМ-Банк: −34 млрд ₽ (−12,1%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % | Доля рынка, % |
| 1 | Сбербанк | 8 223,6 | 13,25 | +1,6 | +6,8 | 36,6 |
| 2 | ВТБ | 2 426,0 | 9,82 | +1,0 | +8,9 | 10,8 |
| 3 | Газпромбанк | 1 723,3 | 11,75 | −0,2 | +4,0 | 7,7 |
| 4 | Альфа-Банк | 1 287,5 | 11,55 | +1,8 | +12,2 | 5,7 |
| 5 | Промсвязьбанк | 1 093,3 | 12,41 | +10,3 | +49,6 | 4,9 |
| 6 | Т-Банк | 728,0 | 13,25 | +2,3 | +17,6 | 3,2 |
| 7 | Райффайзенбанк | 692,6 | 50,77 | +1,0 | +9,7 | 3,1 |
| 8 | Россельхозбанк | 599,8 | 12,79 | −1,0 | +2,3 | 2,7 |
| 9 | Совкомбанк | 492,6 | 11,49 | +0,2 | +6,1 | 2,2 |
| 10 | ДОМ.РФ | 449,0 | 11,79 | −0,7 | +10,0 | 2,0 |
| 11 | ЮниКредит Банк | 379,3 | 112,00 | +0,6 | +9,4 | 1,7 |
| 12 | МКБ | 370,0 | 11,64 | +0,7 | +7,9 | 1,6 |
| 13 | БМ-Банк | 247,1 | 26,11 | +0,2 | −12,1 | 1,1 |
| 14 | ВБРР | 246,8 | 15,60 | −0,3 | +34,7 | 1,1 |
| 15 | Банк Санкт-Петербург | 201,9 | 20,32 | +0,1 | −1,1 | 0,9 |
| 16 | АБ «Россия» | 160,3 | 12,07 | −0,3 | +14,5 | 0,7 |
| 17 | Ренессанс Кредит | 139,5 | 167,19 | −0,1 | +4,2 | 0,6 |
| 18 | Новикомбанк | 137,1 | 13,12 | +2,5 | +6,9 | 0,6 |
| 19 | ОТП Банк | 136,3 | 16,26 | +3,0 | +35,1 | 0,6 |
| 20 | УРАЛСИБ | 112,1 | 14,52 | +1,4 | +1,4 | 0,5 |
Таблица 1. ТОП-20 банков по размеру собственных средств (капитала) на 01.10.2026. Источник: расчёты ЕвроКредит.ру по форме 0409123
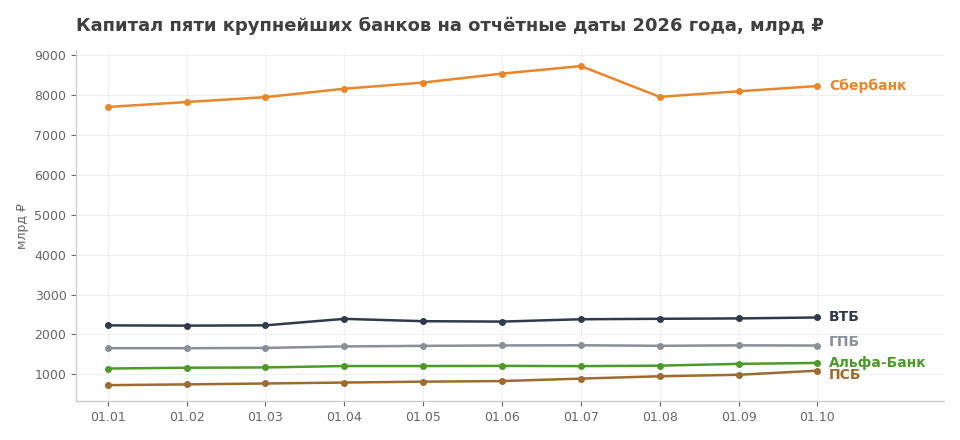 Рис. 1. Динамика капитала топ-5 банков, млрд ₽
Обращает на себя внимание высокая волатильность траектории ПСБ: провал в апреле и резкие восстановления в мае и сентябре связаны с операциями по докапитализации. У остальных лидеров динамика плавная: капитал наращивается за счёт прибыли с небольшими сезонными просадками в месяцы дивидендных выплат.
Лидеры роста с начала года
В абсолютном выражении лидируют Сбербанк (+524 млрд ₽), Промсвязьбанк (+363 млрд ₽) и ВТБ (+198 млрд ₽): вместе они обеспечили 59% прироста капитала всего сектора. Это отражает продолжающуюся концентрацию рынка: доля десяти крупнейших банков в совокупном капитале выросла с 78,3% на 1 января до 78,8% на 1 октября.
В относительном выражении быстрее всех среди заметных игроков растут цифровые банки экосистем: ВБ Банк (+86,6%), ОЗОН Банк (+51,9%), Яндекс Банк (+41,9%). Экосистемы системно докапитализируют свои банки под растущие балансы и расширение кредитования.
Аутсайдеры года по динамике капитала — БМ-Банк (−34 млрд ₽, −12,1%), ЦентроКредит (−15 млрд ₽, −28,3%), Точка (−9 млрд ₽, −28,2%) и МТС-Банк (−5 млрд ₽, −4,4%).
| № | Банк | Прирост, млрд ₽ | Прирост, % | Место | Капитал, млрд ₽ |
| 1 | Сбербанк | +524 | +6,8 | — | 8 223,6 |
| 2 | Промсвязьбанк | +363 | +49,6 | — | 1 093,3 |
| 3 | ВТБ | +198 | +8,9 | — | 2 426,0 |
| 4 | Альфа-Банк | +140 | +12,2 | — | 1 287,5 |
| 5 | Т-Банк | +109 | +17,6 | ▲ 1 | 728,0 |
| 6 | Газпромбанк | +67 | +4,0 | — | 1 723,3 |
| 7 | ВБРР | +64 | +34,7 | ▲ 1 | 246,8 |
| 8 | Райффайзенбанк | +61 | +9,7 | ▼ 1 | 692,6 |
| 9 | ДОМ.РФ | +41 | +10,0 | — | 449,0 |
| 10 | ОТП Банк | +35 | +35,1 | ▲ 3 | 136,3 |
| 11 | ВБ Банк | +33 | +86,6 | ▲ 10 | 71,5 |
| 12 | ЮниКредит Банк | +33 | +9,4 | — | 379,3 |
| 13 | ОЗОН Банк | +30 | +51,9 | ▲ 1 | 89,1 |
| 14 | Совкомбанк | +28 | +6,1 | — | 492,6 |
| 15 | МКБ | +27 | +7,9 | — | 370,0 |
Таблица 2. Топ-15 банков по абсолютному приросту капитала с 01.01.2026 по 01.10.2026. «Место» — изменение позиции в рейтинге по капиталу
Динамика капитала сектора по месяцам
В 2026 году капитал банковского сектора рос девять месяцев из десяти: с 20,64 трлн ₽ на 1 января до 22,49 трлн ₽ на 1 октября. Единственное снижение пришлось на август (−671 млрд ₽) и было техническим: Сбербанк выплатил рекордные дивиденды, и его капитал сократился на 771 млрд ₽. Без этого эффекта сектор в августе продолжил бы рост примерно на 100 млрд ₽.
Сентябрь подтвердил возврат к устойчивому росту: +314 млрд ₽ (+1,4%). Капитал увеличили 187 банков, снизили 110. Основной вклад внесли Сбербанк (+131,2 млрд ₽) и Промсвязьбанк (+102,2 млрд ₽); заметные потери показали ВБ Банк (−11,3 млрд ₽), Россельхозбанк (−6,1 млрд ₽) и Газпромбанк (−4,2 млрд ₽).
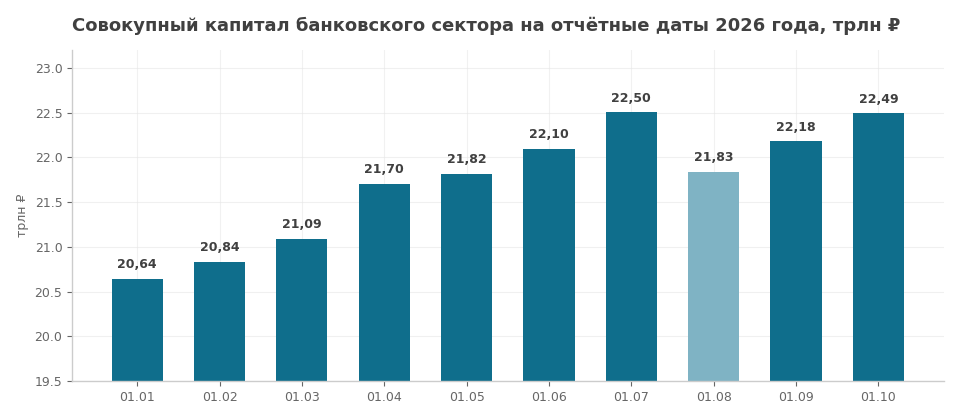 Рис. 2. Совокупный капитал банковского сектора по отчётным датам 2026 года, трлн ₽
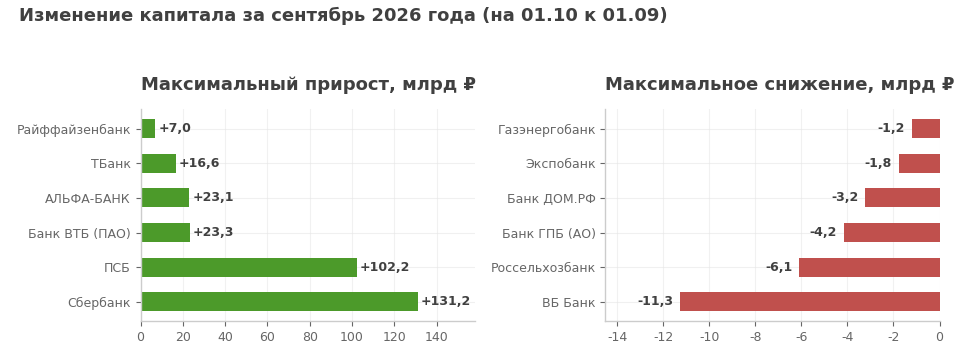 Рис. 3. Банки с максимальным ростом и снижением капитала за сентябрь 2026 года, млрд ₽
Динамика капитала в 2026 году отражает два параллельных процесса. С одной стороны, рекордная прибыль сектора капитализируется: банки зарабатывают больше, чем выплачивают в виде дивидендов, — августовская просадка из-за дивидендов Сбербанка была полностью отыграна уже в сентябре. С другой стороны, рост концентрируется: три крупнейших банка обеспечили почти 60% прироста капитала. Для клиентов это означает высокую устойчивость системы, но и усиление позиций лидеров, которые могут позволить себе более гибкую тарифную политику.
Дмитрий Синдеев
CEO ЕвроКредит.ру
Достаточность капитала: норматив Н1.0
Ключевой норматив достаточности капитала Н1.0 (минимально допустимое значение — 8% согласно Инструкции Банка России № 199-И) у подавляющего большинства банков остаётся с большим запасом. Медианное значение по сектору выросло с 29,65% на 1 января до 31,96% на 1 октября. Среднее значение (52,97%) существенно выше медианного из-за группы банков с экстремально высокими показателями.
| Показатель | 01.01.2026 | 01.10.2026 |
| Среднее значение Н1.0 по сектору, % | 53,16 | 52,97 |
| Медианное значение Н1.0 по сектору, % | 29,65 | 31,96 |
| Банков с Н1.0 ниже 8 % (с положительным капиталом) | 2 | 1 |
Таблица 3. Достаточность капитала банковского сектора (норматив Н1.0). Источник: расчёты ЕвроКредит.ру по форме 0409135
Ниже норматива из банков с положительным капиталом остаётся только Газэнергобанк: Н1.0 равен 6,43% (на 1 января — 5,94%). В допустимую зону за год вернулись ГЕНБАНК (7,06% → 8,79%) и Тимер Банк: капитал последнего на 1 января был отрицательным (−45,5 млн ₽), а на 1 октября восстановился до 3,04 млрд ₽ при Н1.0 равном 8,09%.
Минимальный запас среди системно значимых банков — у ВТБ (9,82%), что делает наращивание капитала для банка приоритетной задачей. Противоположный полюс — банки с узким или специфическим рискованным портфелем: MUFG Bank (Евразия) — 311,6%, Ренессанс Кредит — 167,2%, ИНГ Банк (Евразия) — 154,2%, ЮниКредит Банк — 112,0%.
Медианный Н1.0 выше 30% говорит о том, что типичный российский банк имеет почти четырёхкратный запас достаточности капитала. Это следствие осторожных бизнес-моделей небольших банков и высокой ключевой ставки, при которой наращивание рискованных активов невыгодно. Риски сосредоточены точечно: единственный банк ниже норматива — Газэнергобанк, и его показатель, хоть и медленно, восстанавливается.
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Капитал по сегментам банковского сектора
Рынок остаётся экстремально концентрированным: на 12 системно значимых банков приходится 82,1% совокупного капитала (18,5 трлн ₽). При этом быстрее всех растёт самый молодой сегмент — цифровые банки: +40,7% с начала года, их доля достигла 1,1% капитала сектора.
Слабее всего капитал растёт у столичных банков вне крупнейших групп (+1,4% с начала года) и у крупных региональных банков (+2,8%): эти сегменты испытывают максимальное конкурентное давление со стороны федеральных лидеров и экосистем.
| Сегмент | Банков | Капитал, млрд ₽ | Сентябрь, млрд ₽ | С начала года, % | Доля рынка, % | Медиана Н1.0, % |
| Системно значимые | 12 | 18 465 | +296,0 | +9,5 | 82,1 | 12,1 |
| Крупные | 29 | 1 734 | +13,9 | +10,7 | 7,7 | 16,0 |
| Столичные | 64 | 1 138 | +8,6 | +1,4 | 5,1 | 53,7 |
| Крупные региональные | 52 | 581 | +2,5 | +2,8 | 2,6 | 32,0 |
| Цифровые | 7 | 246 | −3,6 | +40,7 | 1,1 | 19,7 |
| Средние | 23 | 87 | −0,8 | +4,0 | 0,4 | 19,5 |
| Мелкие региональные | 46 | 39 | +0,1 | +3,9 | 0,2 | 42,8 |
| Прочие (вне сегментации) | 64 | 204 | −2,8 | −11,8 | 0,9 | 22,5 |
Таблица 4. Капитал банков по сегментам на 01.10.2026. Сегментация — ЕвроКредит.ру; в группу «Прочие» вошли 64 банка вне сегментации (0,9% капитала сектора)
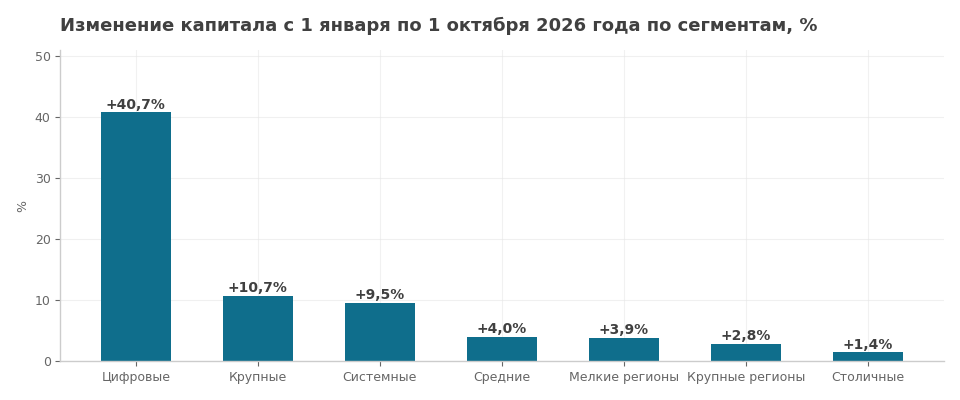 Рис. 4. Прирост капитала по сегментам с начала 2026 года, %
Системно значимые банки
Капитал двенадцати системно значимых банков вырос с начала года на 9,5% и достиг 18,5 трлн ₽. Все участники сегмента увеличили капитал; лидер по темпам — Промсвязьбанк (+49,6%), минимальные темпы — у Россельхозбанка (+2,3%) и Газпромбанка (+4,0%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | Сбербанк | 8 223,6 | 13,25 | +1,6 | +6,8 |
| 2 | ВТБ | 2 426,0 | 9,82 | +1,0 | +8,9 |
| 3 | Газпромбанк | 1 723,3 | 11,75 | −0,2 | +4,0 |
| 4 | Альфа-Банк | 1 287,5 | 11,55 | +1,8 | +12,2 |
| 5 | Промсвязьбанк | 1 093,3 | 12,41 | +10,3 | +49,6 |
Таблица 5. Топ-5 системно значимых банков по капиталу
Крупные банки
Сегмент из 29 крупных банков (1,73 трлн ₽ совокупного капитала) растёт быстрее рынка: +10,7% с начала года. Драйверы роста — ВБРР (+34,7%) и ОТП Банк (+35,1%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | ВБРР | 246,8 | 15,60 | −0,3 | +34,7 |
| 2 | АБ «Россия» | 160,3 | 12,07 | −0,3 | +14,5 |
| 3 | Ренессанс Кредит | 139,5 | 167,19 | −0,1 | +4,2 |
| 4 | Новикомбанк | 137,1 | 13,12 | +2,5 | +6,9 |
| 5 | ОТП Банк | 136,3 | 16,26 | +3,0 | +35,1 |
Таблица 6. Топ-5 крупных банков по капиталу
Столичные банки
64 московских банка вне крупнейших групп располагают капиталом 1,14 трлн ₽ и прибавили с начала года лишь 1,4% — худший результат среди сегментов. Главный фактор — снижение капитала крупнейшего участника сегмента, БМ-Банка (−12,1%). АКБ «Пересвет» публикует отчётность с неизменным значением капитала (97,6 млрд ₽) на всех отчётных датах 2026 года.
Сегмент лидирует по запасу достаточности: медианный Н1.0 равен 53,7% — из-за «дочек» иностранных банков с минимальным рискованным портфелем (ИНГ Банк (Евразия) — 154,2%, MUFG Bank (Евразия) — 311,6%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | БМ-Банк | 247,1 | 26,11 | +0,2 | −12,1 |
| 2 | Пересвет | 97,6 | 38,71 | −0,7 | 0,0 |
| 3 | ИНГ Банк (Евразия) | 60,4 | 154,21 | +0,4 | +8,1 |
| 4 | НРБанк | 56,4 | 16,65 | +0,3 | +17,9 |
| 5 | MUFG Bank (Евразия) | 45,7 | 311,56 | +0,8 | +8,5 |
Таблица 7. Топ-5 столичных банков по капиталу
Крупные региональные банки
52 банка с головными офисами вне Москвы располагают совокупным капиталом 581 млрд ₽ (+2,8% с начала года). Безусловный лидер сегмента — Банк «Санкт-Петербург» (201,9 млрд ₽): на него приходится 35% капитала сегмента, при этом с начала года его капитал снизился на 1,1%.
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | Банк «Санкт-Петербург» | 201,9 | 20,32 | +0,1 | −1,1 |
| 2 | Банк «Аверс» | 40,5 | 31,66 | +0,6 | +9,4 |
| 3 | СНГБ | 24,8 | 25,88 | +0,2 | +3,8 |
| 4 | Кубань Кредит | 24,1 | 14,54 | −1,3 | −1,3 |
| 5 | Челябинвестбанк | 22,1 | 31,10 | +0,2 | +11,7 |
Таблица 8. Топ-5 крупных региональных банков по капиталу
Мелкие региональные банки
Самый атомизированный сегмент: 46 банков с совокупным капиталом 39 млрд ₽ — меньше, чем у одного Яндекс Банка (52,2 млрд ₽). Средний капитал участника сегмента — менее 1 млрд ₽. Совокупный рост с начала года составил 3,9%; медианный Н1.0 (42,8%) отражает крайне осторожные бизнес-модели.
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | Ноосфера | 1,5 | 18,71 | −1,1 | +7,4 |
| 2 | Владбизнесбанк | 1,4 | 19,60 | +1,1 | +5,6 |
| 3 | РУСБС | 1,3 | 150,05 | −0,8 | +23,3 |
| 4 | Банк Заречье | 1,3 | 58,63 | −0,1 | +0,2 |
| 5 | Алтынбанк | 1,3 | 115,58 | +0,3 | +3,1 |
Таблица 9. Топ-5 мелких региональных банков по капиталу
Средние банки
23 средних банка располагают капиталом 87 млрд ₽ (+4,0% с начала года). Лидеры по темпам роста — Ланта-Банк (+15,3%) и Аресбанк (+12,0%); единственное заметное снижение за сентябрь в сегменте — у Солид Банка (−5,5%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | Ланта-Банк | 9,5 | 34,01 | +4,0 | +15,3 |
| 2 | Аресбанк | 9,5 | 34,32 | +4,6 | +12,0 |
| 3 | Хлынов | 6,9 | 14,16 | +1,6 | +6,4 |
| 4 | Алеф-Банк | 6,7 | 36,55 | −0,3 | +2,1 |
| 5 | Солид Банк | 6,0 | 16,73 | −5,5 | +4,7 |
Таблица 10. Топ-5 средних банков по капиталу
Цифровые банки
Самый быстрорастущий сегмент года: +40,7% с начала года. Лидеры — экосистемные банки маркетплейсов: ВБ Банк (+86,6%) и ОЗОН Банк (+51,9%). При этом сегмент демонстрирует и самую высокую волатильность: в сентябре ВБ Банк потерял 13,6% капитала (−11,3 млрд ₽), а ОЗОН Банк, напротив, прибавил 7,0%. Из семи участников сегмента в минусе с начала года только Точка (−28,2%).
| № | Банк | Капитал, млрд ₽ | Н1.0, % | Сентябрь, % | С начала года, % |
| 1 | ОЗОН Банк | 89,1 | 22,38 | +7,0 | +51,9 |
| 2 | ВБ Банк | 71,5 | 38,34 | −13,6 | +86,6 |
| 3 | Яндекс Банк | 52,2 | 13,31 | +1,6 | +41,9 |
| 4 | Точка | 23,1 | 18,56 | +3,3 | −28,2 |
| 5 | Модульбанк | 5,1 | 19,68 | −1,1 | +17,0 |
Таблица 11. Топ-5 цифровых банков по капиталу
Главный сдвиг года — взрывной рост цифровых банков: экосистемы маркетплейсов докапитализируют свои банки темпами, недоступными классическим игрокам. Пока их совокупная доля — около 1% капитала сектора, но при сохранении текущих темпов через два-три года мы увидим их в первой двадцатке рейтинга.
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Особые случаи
Отрицательный капитал. У трёх банков собственные средства на 1 октября отрицательные: Балтинвестбанк (−26,3 млрд ₽), Инвестторгбанк (−24,7 млрд ₽) и Экономбанк (−3,2 млрд ₽). Норматив Н1.0 у этих банков равен нулю; по правилам Банка России снижение Н1.0 до 2% является основанием для отзыва лицензии.
Банки без отчётности. Четыре банка не раскрывают отчётность по формам 0409123 и 0409135 за весь 2026 год и поэтому не включены в рейтинг: Банк «Траст», Бэнк оф Чайна, АйСиБиСи Банк и Мособлбанк.
Новые участники. В 2026 году отчётность начали публиковать два новых банка: Банк Элемент (рег. № 3574, первый отчёт на 1 августа; капитал 3,4 млрд ₽ — 144-е место) и РЕЗОРТ БАНК (рег. № 3575, первый отчёт на 1 сентября; капитал 0,2 млрд ₽ — 294-е место).
Тенденции и ожидания
Концентрация капитала продолжает расти: доля десяти крупнейших банков увеличилась с 78,3% до 78,8% за девять месяцев. При этом Сбербанк после июльского пика (38,8% капитала сектора) постепенно делится долей с конкурентами (36,6% на 1 октября), хотя его абсолютное лидерство остаётся вне конкуренции.
Дивидендный цикл стал заметным фактором помесячной динамики: августовское снижение показало, что даже выплаты одного банка способны развернуть статистику всего сектора. В четвёртом квартале ожидаем восстановления темпов роста капитала — банки капитализируют прибыль девяти месяцев, а основные дивидендные выплаты уже позади.
Нормативный запас сектора остаётся комфортным: медианный Н1.0 растёт шестой месяц подряд. На фоне высокой ключевой ставки банки предпочитают низкорискованные активы, что поддерживает достаточность капитала даже у небольших игроков.
В четвёртом квартале ожидаем продолжения роста капитала сектора темпами 1–1,5% в месяц. Главные события, за которыми стоит следить: докапитализация банков оборонного сектора на примере Промсвязьбанка, восстановление Газэнергобанка до нормативных значений Н1.0 и динамика экосистемных банков, чей рост уже сопоставим с классическими участниками топ-20.
Дмитрий Синдеев
CEO ЕвроКредит.ру
Методология и источники
Анализируемый период: январь 2026 — сентябрь 2026 года (отчётные даты формы 0409101 с 01.01.2026 по 01.10.2026).
Источники данных:
- Отчётность кредитных организаций на сайте ЦБ РФ по форме 0409123 «Расчёт собственных средств (капитала)».
- Сведения о структурных подразделениях кредитных организаций на сайте ЦБ РФ.
- Информация Банка России от 07.10.2026 «Банк России утвердил перечень системно значимых кредитных организаций».
Выборка: 301 действующий банк по регистрационным номерам Банка России; рейтинг включает 297 банков, опубликовавших отчётность на 1 октября 2026 года. Четыре банка, не раскрывающие отчётность, в рейтинг не включены и перечислены в разделе «Особые случаи».
Особенности данных: банки с отрицательным капиталом включены в рейтинг с фактическими значениями; случаи отсутствия или аномалий отчётности отражены в тексте исследования. Часть банков (в т. ч. Промсвязьбанк, ВБРР, Пересвет) не раскрывает отдельные формы отчётности, но публикует формы 0409123 и 0409135, использованные в исследовании.
Ключевой показатель — итоговое значение собственных средств по форме 0409123 (код 000) — сумма базового, добавочного и дополнительного капитала. Значения приведены в млрд ₽ (в отчётности — тыс. ₽).
Норматив Н1.0: минимально допустимое значение — 8% (Инструкция Банка России от 29.11.2019 № 199-И); порядок расчёта капитала установлен Положением Банка России от 04.07.2018 № 646-П. Снижение Н1.0 до 2% является основанием для отзыва лицензии.