Рейтинг банков по чистой прибыли в 2026 году
По итогам девяти месяцев 2026 года российские банки заработали 3,43 трлн ₽ чистой прибыли, на 20,2% больше, чем за тот же период 2025-го. Сентябрь принёс банковскому сектору 380,4 млрд ₽: это на 18,3% меньше рекордного августа, но на 11,9% больше сентября прошлого года. Разбираем, кто заработал больше всех, как распределилась прибыль по сегментам и чего ждать от четвёртого квартала.
Ключевые факты
- 3,43 трлн ₽ — совокупная чистая прибыль банковского сектора за девять месяцев 2026 года: +20,2% к январю–сентябрю 2025-го (+577,8 млрд ₽). За девять месяцев сектор уже заработал 93% всей прибыли 2025 года (3,69 трлн ₽).
- 380,4 млрд ₽ прибыли в сентябре — на 18,3% меньше августа (465,5 млрд ₽, лучший месяц года), но на 11,9% больше сентября 2025-го по сопоставимой выборке банков.
- 43,7% прибыли сектора — у Сбербанка. Топ-5 банков контролируют 71,9% всей прибыли, топ-10 — 84,4% против 79,4% годом ранее: концентрация прибыли растёт быстрее концентрации активов — доля той же десятки крупнейших в активах за год увеличилась лишь с 84,9% до 86,2% (+1,3 п.п. против +5,0 п.п. в прибыли).
- 61 банк убыточен против 36 годом ранее. Совокупный убыток — 54,5 млрд ₽, из них 22,1 млрд ₽ (41%) приходится на один банк — АКБ «ЦентроКредит». Прибыльных банков стало 237 против 260.
- Цифровые банки — самый быстрорастущий сегмент: +87,4% к девяти месяцам 2025-го, 159,1 млрд ₽ прибыли. Глубже всех просели средние банки (−33,1%).
- Сентябрьский откат сделали крупнейшие: ВТБ заработал в сентябре 34,7 млрд ₽ — на 51,5 млрд ₽ меньше августовских 86,2 млрд ₽; ПСБ — 10,8 млрд ₽ против 32,7 млрд ₽ в августе; а Россельхозбанк завершил месяц с убытком 1,1 млрд ₽.
Рейтинг ТОП-20 по прибыли за девять месяцев 2026 года
Состав верхней десятки за год не изменился, но изменились отрывы. Сбербанк заработал 1 501,2 млрд ₽ — больше, чем все остальные банки первой десятки вместе взятые (1 398,2 млрд ₽). ВТБ с результатом 412,9 млрд ₽ (+63,6% к прошлому году) укрепил вторую строку. Самые заметные восхождения года — у банков с сильной комиссионной моделью: ТБанк (+225,5%) поднялся с десятого места на четвёртое, Совкомбанк (+322,2%) — с шестнадцатого на седьмое, ВБ Банк (+133,1%) — с одиннадцатого на шестое.
В нижней половине двадцатки сосредоточены почти все отрицательные истории верха рейтинга. ПСБ заработал на 69,8% меньше прошлогоднего — на фоне высокой базы 2025 года, когда на результат работал разовый эффект присоединений. Райффайзенбанк (−40,0%), МКБ (−35,3%) и Банк «Санкт-Петербург» (−27,8%) снижают прибыль второй квартал подряд. Россельхозбанк при годовом росте +42,9% в сентябре ушёл в месячный минус — единственный банк первой десятки с отрицательным результатом месяца.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 1 | ПАО Сбербанк | 1 501,2 | 168,5 | +18,2% | 43,7 |
| 2 | Банк ВТБ (ПАО) | 412,9 | 34,7 | +63,6% | 12,0 |
| 3 | АО "АЛЬФА-БАНК" | 260,4 | 34,1 | +32,2% | 7,6 |
| 4 | АО "ТБанк" | 156,6 | 24,9 | +225,5% | 4,6 |
| 5 | Банк ГПБ (АО) | 138,2 | 13,6 | +7,1% | 4,0 |
| 6 | ООО "ВБ Банк" | 98,2 | 9,7 | +133,1% | 2,9 |
| 7 | ПАО "Совкомбанк" | 97,1 | 10,9 | +322,2% | 2,8 |
| 8 | АО "Банк ДОМ.РФ" | 85,5 | 11,6 | +67,5% | 2,5 |
| 9 | АО "БМ-Банк" | 77,4 | 4,4 | +50,2% | 2,3 |
| 10 | АО "Россельхозбанк" | 71,4 | −1,1 | +42,9% | 2,1 |
| 11 | АО "Райффайзенбанк" | 66,7 | 6,8 | −40,0% | 1,9 |
| 12 | АО "ОТП Банк" | 34,0 | 3,2 | −17,1% | 1,0 |
| 13 | АО ЮниКредит Банк | 33,6 | 2,2 | +8,7% | 1,0 |
| 14 | ООО "ОЗОН Банк" | 32,6 | 5,1 | +51,5% | 0,9 |
| 15 | ПАО "Банк ПСБ" | 32,5 | 10,8 | −69,8% | 0,9 |
| 16 | ПАО "Банк "Санкт-Петербург" | 24,3 | 3,2 | −27,8% | 0,7 |
| 17 | АО АКБ "НОВИКОМБАНК" | 22,6 | 4,5 | +1,1% | 0,7 |
| 18 | Банк "ВБРР" (АО) | 21,2 | 1,0 | +47,7% | 0,6 |
| 19 | ПАО "МОСКОВСКИЙ КРЕДИТНЫЙ БАНК" | 19,5 | 1,6 | −35,3% | 0,6 |
| 20 | ПАО "БАНК УРАЛСИБ" | 14,5 | 1,4 | −9,7% | 0,4 |
Таблица 1. Топ-20 банков по прибыли после налогообложения за январь–сентябрь 2026 года (форма 0409102, нарастающим итогом). «в т.ч. сентябрь» — прибыль последнего полного месяца по банкам с ежемесячной отчётностью.
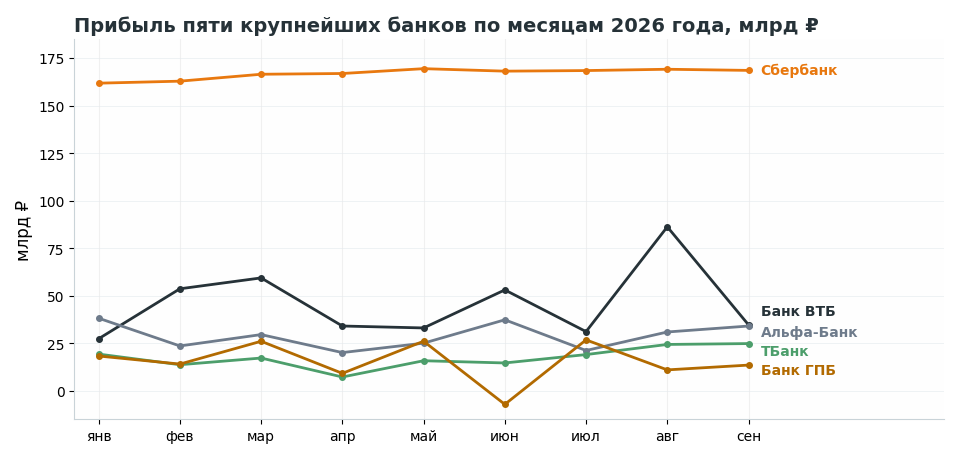 Рис. 1. Прибыль пяти крупнейших банков по месяцам 2026 года, млрд ₽. Источник: расчёт ЕвроКредит.ру по форме 0409102.
Помесячная динамика показывает, насколько различаются модели лидеров. Сбербанк стабильно зарабатывает 160–170 млрд ₽ в месяц без выраженных провалов и всплесков. ВТБ, напротив, самый волатильный из крупных: разброс от 28 до 86 млрд ₽ в месяц, августовский пик (86,2 млрд ₽) связан с квартальными переоценками, и сентябрьское снижение до 34,7 млрд ₽ — возврат к обычному уровню, а не ухудшение бизнеса. Альфа-Банк наращивает результат равномерно, ТБанк и ГПБ держатся в узких коридорах 20–30 и 10–20 млрд ₽ соответственно.
Прибыль концентрируется у лидеров быстрее, чем активы: десятка крупнейших за год увеличила долю в прибыли сектора с 79,4% до 84,4%, а в активах — лишь с 84,9% до 86,2%. Для клиента это не абстрактная статистика: у банков со сверхприбылью есть ресурс демпинговать по кредитам и не гнаться за дорогими вкладами, а средним игрокам приходится конкурировать ставкой. Именно в средней части рейтинга сейчас самые интересные предложения по вкладам — но их стоит сопоставлять с запасом прочности банка.
Дмитрий Синдеев
CEO ЕвроКредит.ру
Банки с рекордным ростом прибыли
Увеличить прибыль к январю–сентябрю 2025 года смогли 111 банков из 296 с сопоставимой отчётностью. Пятнадцать лидеров по абсолютному приросту — в таблице ниже. Первые три строки предсказуемо заняли крупнейшие: Сбербанк (+231,3 млрд ₽), ВТБ (+160,6 млрд ₽) и ТБанк (+108,5 млрд ₽) в сумме добавили полмиллиарда триллионов — 87% всего прироста сектора.
Отдельно отметим аномалию ЛОКО-Банка: рост на 4 198,9% — не операционное достижение, а эффект низкой базы. Год назад банк заработал за девять месяцев лишь 0,2 млрд ₽, а текущие 7,6 млрд ₽ во многом сформированы восстановлением резервов — «бумажным» доходом, который увеличивает прибыль без притока живых денег. Похожая, хотя и менее экстремальная история у Совкомбанка (+322,2%): здесь на результат работали покупка страхового бизнеса и восстановление процентной маржи.
| Место | Банк | Прирост, млрд ₽ | Динамика, % | Смена позиции |
| 1 | ПАО Сбербанк | +231,3 | +18,2% | — |
| 2 | Банк ВТБ (ПАО) | +160,6 | +63,6% | — |
| 4 | АО "ТБанк" | +108,5 | +225,5% | ▲6 |
| 7 | ПАО "Совкомбанк" | +74,1 | +322,2% | ▲9 |
| 3 | АО "АЛЬФА-БАНК" | +63,4 | +32,2% | — |
| 6 | ООО "ВБ Банк" | +56,0 | +133,1% | ▲5 |
| 8 | АО "Банк ДОМ.РФ" | +34,5 | +67,5% | — |
| 9 | АО "БМ-Банк" | +25,9 | +50,2% | ▼2 |
| 10 | АО "Россельхозбанк" | +21,4 | +42,9% | ▼1 |
| 14 | ООО "ОЗОН Банк" | +11,1 | +51,5% | ▲4 |
| 5 | Банк ГПБ (АО) | +9,2 | +7,1% | ▼1 |
| 30 | КБ "ЛОКО-Банк" (АО) | +7,4 | +4 198,9% | ▲134 |
| 18 | Банк "ВБРР" (АО) | +6,8 | +47,7% | ▲3 |
| 23 | АО "Яндекс Банк" | +5,2 | +83,1% | ▲11 |
| 22 | АО "АБ "РОССИЯ" | +4,7 | +59,9% | ▲9 |
Таблица 2. Пятнадцать банков с максимальным абсолютным приростом прибыли, январь–сентябрь 2026 года к январю–сентябрю 2025-го. Смена позиции — в общем рейтинге прибыли. Источник: расчёт ЕвроКредит.ру по форме 0409102.
Заметный прирост не гарантирует продвижения в рейтинге. БМ-Банк добавил 25,9 млрд ₽ (+50,2%), но опустился с седьмого на девятое место — его обошли Совкомбанк и ДОМ.РФ с ещё более сильной динамикой. Газпромбанк при +9,2 млрд ₽ сдвинулся с четвёртой на пятую строку, уступив ТБанку. Сохранить прошлогодние позиции в верхней части смогли только Сбербанк, ВТБ, Альфа-Банк и ДОМ.РФ.
Рейтинг банков по прибыли по сегментам рынка
Мы разделили банки на семь групп по рабочей классификации ЕвроКредит.ру: системно значимые (12 банков, по перечню Банка России от 7 октября 2026 года), цифровые (7), крупные (29), крупные региональные (52), средние (23), мелкие региональные (46) и столичные (64) — всего 233 организации. Оставшиеся 68 банков рейтинга в сегментную разбивку не вошли: это преимущественно убыточные и не раскрывающие отчётность организации с совокупным результатом −50,7 млрд ₽; именно в этом остатке сосредоточены все 61 убыточный банк сектора.
| Сегмент | Банков | Прибыль 9М, млрд ₽ | к 9М 2025 | Сентябрь, млрд ₽ | Доля рынка, % |
| Системные | 12 | 2 875,4 | +25,0% | 318,5 | 83,8 |
| Цифровые банки | 7 | 159,1 | +87,4% | 17,5 | 4,6 |
| Крупные | 29 | 206,6 | −0,4% | 27,6 | 6,0 |
| Крупные регионы | 52 | 64,8 | −3,8% | 6,9 | 1,9 |
| Средние | 23 | 9,5 | −33,1% | 0,5 | 0,3 |
| Мелкие регионы | 46 | 3,0 | −14,5% | −0,0 | 0,1 |
| Столичные | 64 | 165,1 | +1,7% | 12,2 | 4,8 |
Таблица 3. Прибыль по сегментам банковского рынка за январь–сентябрь 2026 года. Источник: расчёт ЕвроКредит.ру по форме 0409102.
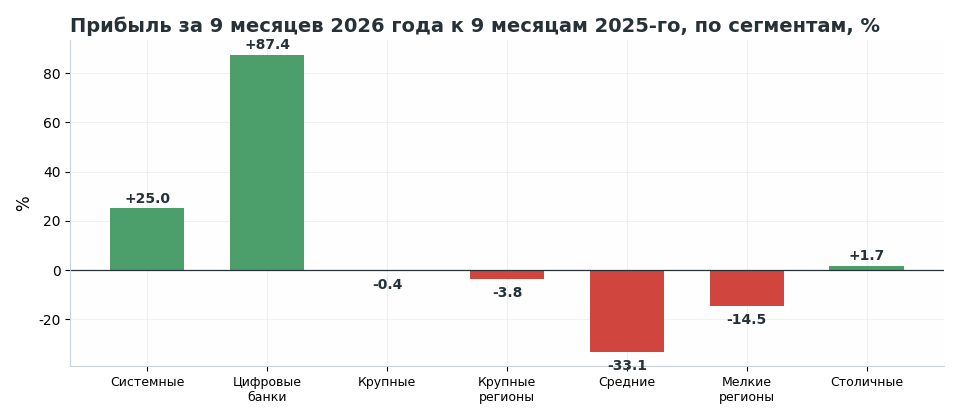 Рис. 2. Изменение прибыли по сегментам, 9 месяцев 2026 года к 9 месяцам 2025-го, %. Источник: расчёт ЕвроКредит.ру.
Системно значимые банки
Двенадцать системно значимых банков заработали 2 875,4 млрд ₽ — 83,8% всей прибыли сектора, и выросли на 25,0% к прошлому году, быстрее рынка. Все двенадцать прибыльны. Прибыль увеличили десять из двенадцати; снижение показали ПСБ (−69,8% к высокой базе 2025 года) и Райффайзенбанк (−40,0%). Главные абсолютные драйверы группы — Сбербанк, ВТБ и ТБанк: на них приходится три четверти прироста всего банковского сектора.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 1 | ПАО Сбербанк | 1 501,2 | 168,5 | +18,2% | 43,7 |
| 2 | Банк ВТБ (ПАО) | 412,9 | 34,7 | +63,6% | 12,0 |
| 3 | АО "АЛЬФА-БАНК" | 260,4 | 34,1 | +32,2% | 7,6 |
| 4 | АО "ТБанк" | 156,6 | 24,9 | +225,5% | 4,6 |
| 5 | Банк ГПБ (АО) | 138,2 | 13,6 | +7,1% | 4,0 |
Таблица 4. Пять крупнейших системно значимых банков по прибыли за январь–сентябрь 2026 года. Полная таблица — в файле ранкинга (ссылка в разделе «Методология»).
Цифровые банки
Семь цифровых и экосистемных банков заработали 159,1 млрд ₽ и выросли на 87,4% — лучшая динамика среди сегментов. Группа уже приносит больше прибыли, чем 52 крупных региональных банка вместе взятые (64,8 млрд ₽). Лидер — ВБ Банк: 98,2 млрд ₽ и +133,1% к прошлому году на комиссионных доходах экосистемы маркетплейса. Озон Банк заработал 32,6 млрд ₽ (+51,5%), Банк Точка — 13,2 млрд ₽ (+44,6%), Яндекс Банк — 11,4 млрд ₽ (+83,1%). Убыточных в сегменте нет, хотя Модульбанк (−36,6%) и Банк 131 (−58,2%) прибыль к прошлому году снизили.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 6 | ООО "ВБ Банк" | 98,2 | 9,7 | +133,1% | 2,9 |
| 14 | ООО "ОЗОН Банк" | 32,6 | 5,1 | +51,5% | 0,9 |
| 21 | ООО "Банк Точка" | 13,2 | 0,8 | +44,6% | 0,4 |
| 23 | АО "Яндекс Банк" | 11,4 | 1,5 | +83,1% | 0,3 |
| 43 | АО КБ "Модульбанк" | 3,2 | 0,4 | −36,6% | 0,1 |
Таблица 5. Пять крупнейших цифровых банков по прибыли за январь–сентябрь 2026 года (в сегменте семь банков).
Экосистемная модель оказалась устойчивее классической кредитной в условиях дорогого фондирования: пока традиционные банки платили за пассивы двузначную ставку, цифровые зарабатывали на эквайринге, переводах и подписках — без кредитного риска. Но у сегмента есть и обратная сторона: прибыль почти на две трети зависит от одного игрока, ВБ Банка, а октябрьские сбои в работе сервисов показали, что операционные риски этой модели ещё предстоит оценить в четвёртом квартале.
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Крупные банки
Группа из 29 крупных не-системных банков — ОТП, Новикомбанк, ВБРР, МТС-Банк, АК Барс и другие — заработала 206,6 млрд ₽, на 0,4% меньше прошлого года: сегмент стагнирует. Внутри группы разброс максимальный: от уверенного роста АБ «Россия» (+59,9%) и ВБРР (+47,7%) до падения у ОТП Банка (−17,1%), МКБ (−35,3%) и Банка Инго (−87,2%). Лидер сегмента — ОТП Банк с 34,0 млрд ₽, несмотря на снижение результата третий квартал подряд.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 12 | АО "ОТП Банк" | 34,0 | 3,2 | −17,1% | 1,0 |
| 17 | АО АКБ "НОВИКОМБАНК" | 22,6 | 4,5 | +1,1% | 0,7 |
| 18 | Банк "ВБРР" (АО) | 21,2 | 1,0 | +47,7% | 0,6 |
| 20 | ПАО "БАНК УРАЛСИБ" | 14,5 | 1,4 | −9,7% | 0,4 |
| 22 | АО "АБ "РОССИЯ" | 12,7 | 2,2 | +59,9% | 0,4 |
Таблица 6. Пять крупнейших банков сегмента по прибыли за январь–сентябрь 2026 года (в сегменте 29 банков).
Крупные региональные банки
52 банка с головными офисами вне Москвы заработали 64,8 млрд ₽ (−3,7% к прошлому году). Больше трети результата сегмента даёт один банк — «Санкт-Петербург» (24,3 млрд ₽), чья прибыль снизилась на 27,8%. Лучшая динамика в группе у СНГБ (+34,2%, 5,3 млрд ₽) и Кубань Кредита: при скромных 2,3 млрд ₽ прибыли он прибавил более чем впятеро к прошлому году. Сегмент работает в самой жёсткой конфигурации: за вклады в домашних регионах приходится конкурировать с федеральными банками, раздающими ставку через приложение, а кредитный спрос ограничен локальной экономикой.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 16 | ПАО "Банк "Санкт-Петербург" | 24,3 | 3,2 | −27,8% | 0,7 |
| 34 | АО БАНК "СНГБ" | 5,3 | 0,9 | +34,2% | 0,2 |
| 47 | ПАО "ЧЕЛЯБИНВЕСТБАНК" | 2,8 | 0,3 | −29,3% | 0,1 |
| 51 | КБ "Кубань Кредит" ООО | 2,6 | 0,1 | +528,4% | 0,1 |
| 56 | АО Банк "Аверс" | 2,4 | 0,3 | −50,8% | 0,1 |
Таблица 7. Пять крупнейших банков сегмента по прибыли за январь–сентябрь 2026 года (в сегменте 52 банка).
Средние банки
Худшая динамика года — у средних банков: 23 организации заработали 9,5 млрд ₽, на треть (−33,1%) меньше прошлогоднего. Сегмент зажат между двух огней: фондирование для него почти такое же дорогое, как для мелких банков, а комиссионный доход не масштабируется из-за ограниченной клиентской базы. Лидеры группы — Ланта-Банк и БЖФ с прибылью около 1,1 млрд ₽ у каждого: для сравнения, это примерно пять часов работы Сбербанка.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 82 | АКБ "Ланта-Банк" (АО) | 1,1 | 0,1 | +45,0% | 0,0 |
| 83 | АО "Банк БЖФ" | 1,1 | 0,1 | +594,8% | 0,0 |
| 89 | ООО "Камкомбанк" | 1,0 | н/д | −3,1% | 0,0 |
| 96 | АО КБ "Хлынов" | 0,9 | 0,1 | −0,9% | 0,0 |
| 97 | АКБ "СЛАВИЯ" (АО) | 0,8 | 0,0 | −43,6% | 0,0 |
Таблица 8. Пять крупнейших средних банков по прибыли за январь–сентябрь 2026 года (в сегменте 23 банка).
Мелкие региональные банки
46 мелких региональных банков заработали за девять месяцев 3,0 млрд ₽ — на 14,5% меньше прошлого года. Сентябрь сегмент фактически отработал в ноль (совокупный результат месяца около нуля). Для масштаба: весь сегмент зарабатывает столько, сколько Сбербанк приносит примерно за половину дня. Крупнейший банк группы — Живаго Банк с прибылью 0,3 млрд ₽. Ниша выживает за счёт узкой специализации и лояльной локальной клиентуры, но совокупный запас прочности сегмента тает.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 136 | ООО "ЖИВАГО БАНК" | 0,3 | н/д | +175,7% | 0,0 |
| 142 | ООО "РУСБС" | 0,3 | н/д | +213,3% | 0,0 |
| 143 | АО КБ "САММИТ БАНК" | 0,3 | н/д | +788,2% | 0,0 |
| 151 | АО "Банк ЧБРР" | 0,2 | н/д | −47,6% | 0,0 |
| 153 | ООО КБ "Калуга" | 0,2 | н/д | +117,2% | 0,0 |
Таблица 9. Пять крупнейших мелких региональных банков по прибыли за январь–сентябрь 2026 года (в сегменте 46 банков).
Разрыв между сегментами в прибыли виден острее, чем в активах. Сорок шесть мелких региональных банков вместе зарабатывают меньше, чем один средний цифровой банк. Это не приговор нише — локальные игроки с лояльной клиентурой продолжат работать, — но общий тренд необратим: число таких банков будет сокращаться через присоединения, а их вкладчики перетекут к федеральным и дистанционным игрокам.
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Столичные банки
64 банка, зарегистрированные в Москве и работающие преимущественно в столице, заработали 165,1 млрд ₽ (+1,7%). Почти половину результата даёт БМ-Банк (77,4 млрд ₽); без него сегмент вырос бы скромнее. Здесь же сосредоточены «дочки» иностранных банков, и их судьбы расходятся: Дж.П. Морган Банк Интернешнл нарастил прибыль на 16,0% (2,8 млрд ₽), тогда как ИНГ Банк Евразия потерял 44,7% (4,8 млрд ₽), продолжая сворачивать российский бизнес. Заметная локальная история — НРБанк с 10,4 млрд ₽ прибыли, один из самых эффективных банков среднего звена.
| № | Банк | Прибыль, млрд ₽ | в т.ч. сентябрь | к 9М 2025 | Доля рынка, % |
| 9 | АО "БМ-Банк" | 77,4 | 4,4 | +50,2% | 2,3 |
| 26 | АКБ "НРБанк" (АО) | 10,4 | 0,2 | −35,6% | 0,3 |
| 32 | "Коммерческий Индо Банк" ООО | 6,7 | 0,7 | −28,6% | 0,2 |
| 35 | ИНГ БАНК (ЕВРАЗИЯ) АО | 4,8 | 0,3 | −44,7% | 0,1 |
| 36 | АО "Денизбанк Москва" | 4,6 | 0,5 | −13,7% | 0,1 |
Таблица 10. Пять крупнейших столичных банков по прибыли за январь–сентябрь 2026 года (в сегменте 64 банка).
Убыточные банки
По итогам девяти месяцев убыток показали 61 банк из 298 с раскрытой отчётностью — каждый пятый. Годом ранее убыточных было 36. Совокупный убыток группы — 54,5 млрд ₽, что составляет лишь 1,6% прибыли сектора: системной угрозы картина не создаёт, но показывает, как растёт поляризация.
На АКБ «ЦентроКредит» приходится 41% совокупного убытка: −22,1 млрд ₽ после прибыльного 2025 года (+6,3 млрд ₽ за девять месяцев). Банк Траст потерял 5,7 млрд ₽, МСП Банк — 5,4 млрд ₽. Отдельная история — УБРиР: банк убыточен второй год подряд (−3,1 млрд ₽ после −2,8 млрд ₽) и остаётся крупнейшей «проблемной» организацией среди значимых розничных игроков.
| Банк | Убыток 9М 2026, млрд ₽ | Результат 9М 2025, млрд ₽ |
| АО АКБ "ЦентроКредит" | −22,1 | 6,3 |
| Банк "ТРАСТ" (ПАО) | −5,7 | 2,8 |
| АО "МСП Банк" | −5,4 | 4,3 |
| ПАО КБ "УБРиР" | −3,1 | −2,8 |
| ПАО АКБ "Металлинвестбанк" | −3,0 | 1,6 |
| АО Банк Синара | −1,9 | −2,2 |
| АКБ "ФОРА-БАНК" (АО) | −1,6 | 1,2 |
| АО КБ "РУСНАРБАНК" | −1,3 | 0,8 |
| АО АКБ "МЕЖДУНАРОДНЫЙ ФИНАНСОВЫЙ КЛУБ" | −1,2 | −0,5 |
| МОРСКОЙ БАНК (АО) | −1,0 | −1,6 |
Таблица 11. Десять банков с крупнейшими убытками за январь–сентябрь 2026 года. Источник: расчёт ЕвроКредит.ру по форме 0409102.
Причины роста убыточности — две. Первая: малые банки попали в капкан высокой ставки — депозиты, привлечённые под пиковые ставки 2024–2025 годов, догружают расходы даже после снижения ставки ЦБ. Вторая — эффект масштаба в издержках: расходы на персонал, ИТ и комплаенс растут у всех одинаково, но крупные банки распределяют их на многомиллионную клиентскую базу, а малые не могут.
61 убыточный банк — это пятая часть отрасли, но их совокупный убыток — полтора процента прибыли сектора. Угрозы для вкладчиков здесь нет: слабые игроки уходят с рынка не через громкие банкротства, а тихо, через присоединения, и обязательства перед клиентами переходят к правопреемникам вместе с вкладами. Для тех, кто держит деньги в небольшом банке, практический вывод простой: смотреть на отчётность и помнить про страховой лимит АСВ.
Дмитрий Синдеев
CEO ЕвроКредит.ру
Динамика прибыли сектора по месяцам
Внутри года прибыль сектора движется волнами: от провала марта (317,0 млрд ₽ — в том числе из-за уплаты налога на прибыль по итогам 2025 года) до рекордного августа (465,5 млрд ₽). Сентябрьские 380,4 млрд ₽ — нормализация после августовского пика: в конце квартала у крупных банков традиционно концентрируются переоценки и разовые доходы. При этом к сентябрю 2025 года месяц вырос на 11,9% — годовой тренд остаётся восходящим.
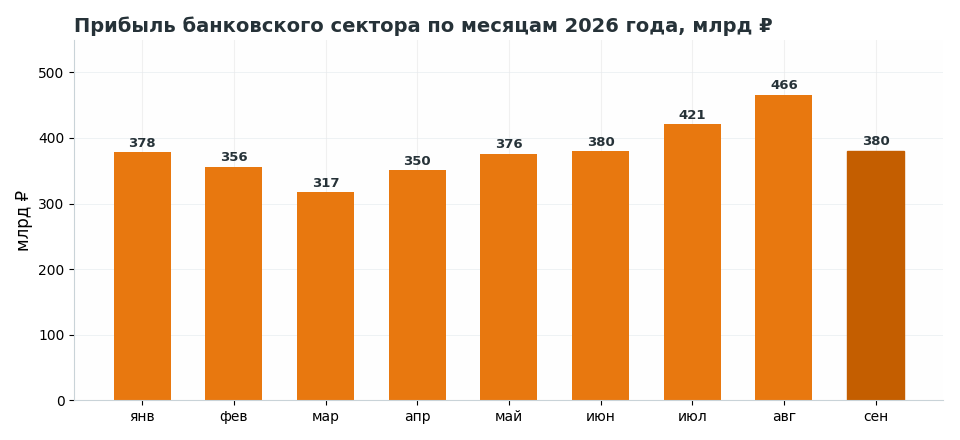 Рис. 3. Прибыль банковского сектора по месяцам 2026 года, млрд ₽ (по банкам с ежемесячной отчётностью).
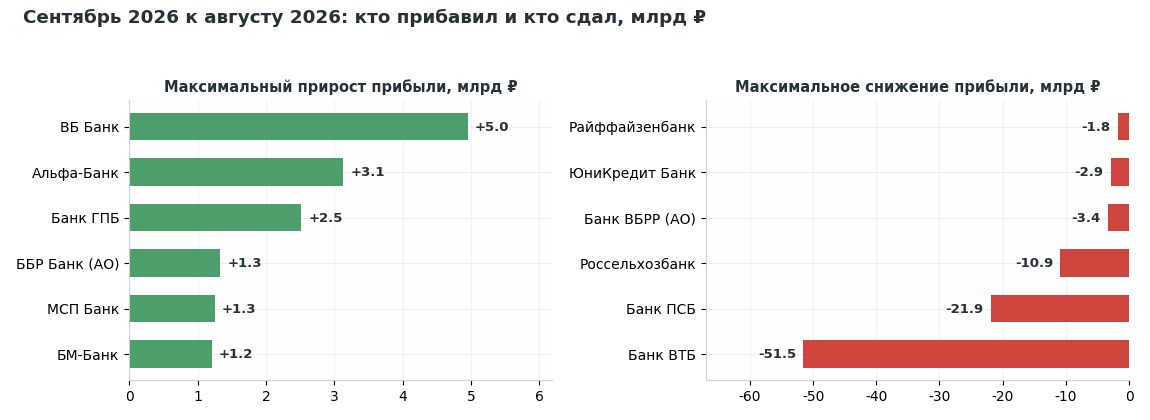 Рис. 4. Банки с максимальным изменением прибыли в сентябре 2026 года к августу, млрд ₽.
Структура сентябрьского отката подтверждает его технический характер: на три банка — ВТБ (−51,5 млрд ₽ к августу), ПСБ (−21,9 млрд ₽) и Россельхозбанк (−10,9 млрд ₽) — приходится бо́льшая часть общего снижения, и во всех трёх случаях оно следовало за аномально сильным августом. В плюсе месяц закрыли те, кто наращивает результат равномерно: ВБ Банк (+5,0 млрд ₽ к августу), Альфа-Банк (+3,1 млрд ₽) и ГПБ (+2,5 млрд ₽).
Сентябрьский минус 18% к августу — не ухудшение бизнеса, а возврат к норме после аномально сильного месяца. Устойчивый уровень текущего цикла — 380–420 млрд ₽ прибыли в месяц, и сектор уверенно идёт к рекордному году. Смотреть стоит не на помесячную волатильность лидеров, а на медиану: прибыльных банков за год стало на 23 меньше, и это важнее заголовочных триллионов.
Руслан Волков
Руководитель отдела аналитики ЕвроКредит.ру
Общие тенденции рынка
2026 год складывается для банковского сектора парадоксально: рекордная совокупная прибыль сочетается с растущим числом убыточных организаций. За девять месяцев сектор заработал 3,43 трлн ₽ — 93% всей прибыли 2025 года (3,69 трлн ₽), а топ-10 банков сконцентрировали 84,4% результата против 79,4% годом ранее. Рынок зарабатывает «вглубь», а не «вширь»: прибыльных банков стало 237 против 260, убыточных — 61 против 36.
Движущих силы две. Первая — поляризация в пользу лидеров: все банки первой десятки увеличили прибыль к прошлому году, тогда как в совокупности банки за пределами первой сотни работают около нуля или в минус. Вторая — рост комиссионных доходов у цифровых игроков: эквайринг, переводы и экосистемные сервисы дают прибыль без кредитного риска, и именно эта модель показала лучшую динамику года (+87,4% по сегменту).
Что ожидать от следующих месяцев
Ближайшая точка проверки — отчётность на 1 ноября: она покажет, вернулись ли ВТБ и ПСБ к обычному уровню прибыли после сентябрьского отката и вышел ли Россельхозбанк из месячного минуса. Четвёртый квартал традиционно добавляет волатильности: банки делают годовые корректировки резервов, и разброс результатов должен вырасти — особенно у организаций из «серой зоны».
Наш базовый сценарий: при сохранении текущего месячного темпа сектор закроет 2026 год с прибылью около 4,6–4,8 трлн ₽ — это будет лучший результат за годы публикации помесячной отчётности. Одновременно число убыточных банков, вероятно, продолжит расти: годовые резервные корректировки традиционно «выталкивают» в минус слабейших игроков, а тренд на уход мелких организаций с рынка через присоединения сохранится.
Главный вопрос четвёртого квартала — не «сколько заработает сектор», а «как будет распределена прибыль». Если концентрация в топ-10 превысит 85%, это закрепит модель рынка, в которой среднему банку остаётся либо искать узкую нишу, либо продаваться лидеру. Для клиентов это означает дальнейшее расслоение условий: лидеры будут давить маржу ставкой по кредитам, а остальные — ценой на вклады.
Дмитрий Синдеев
CEO ЕвроКредит.ру
Методология и источники данных
Анализируемый период: январь — сентябрь 2026 года (отчётные даты формы 0409101 с 01.02.2025 по 01.10.2026).
Источники данных:
- Отчётность кредитных организаций на сайте ЦБ РФ по форме 102 (отчёт о финансовых результатах за период).
- Сведения о структурных подразделениях кредитных организаций на сайте ЦБ РФ.
- Информация Банка России от 07.10.2026 «Банк России утвердил перечень системно значимых кредитных организаций».
Выборка: в выборку попали все банки, раскрывающие отчётность ежемесячно в полном объёме. 91 банк с базовой лицензией отчитывается ежеквартально — в помесячных сравнениях они не участвуют. Из расчёта исключены 3 кредитных организации воспользовавшиеся правом не раскрывать данные: Бэнк оф Чайна, АйСиБиСи и АО МОСОБЛБАНК. Банки, получившие статус в 2026 году (ООО «РЕЗОРТ БАНК», Банк Элемент), показаны без годовой базы сравнения.
Ключевой показатель — прибыль после налогообложения (символ 61101 за вычетом символа 61102 «Убыток после налогообложения» формы 0409102).
Порядок формирования рейтинга — по убыванию прибыли после налогообложения.